Rozbitá pračka, oprava auta nebo několik týdnů bez pravidelného příjmu dokážou rozpočet domácnosti rychle prověřit. Právě pro podobné situace slouží finanční rezerva. Její výše není pro každého stejná – záleží především na vašich nutných výdajích, stabilitě příjmů a rodinné situaci. Ukážeme vám, jak si vlastní rezervu spočítat a kde ji držet, aby byla v případě potřeby skutečně po ruce.
Finanční rezerva jsou peníze odložené na situace, které nechcete nebo nemůžete hradit z běžného měsíčního příjmu. Může jít o větší nečekaný výdaj, dočasný pokles příjmů nebo období, kdy o pravidelný příjem úplně přijdete.
Nejde tedy primárně o peníze určené k dlouhodobému zhodnocování. Hlavním úkolem rezervy je dát domácnosti čas a prostor řešit nenadálou situaci bez toho, aby musela okamžitě prodávat majetek nebo hledat nové financování.
Význam finanční rezervy zdůrazňuje také Standard finanční gramotnosti Ministerstva financí. Mezi očekávané finanční návyky řadí nejen přehled o příjmech a výdajích, ale také vytváření rezerv a zabezpečení na dobu, kdy člověk nebude schopen dosahovat příjmů.
Právě účel rezervy je důvodem, proč při rozhodování kde spořit peníze není nejdůležitějším kritériem pouze výnos. Podstatná je také dostupnost peněz, tedy likvidita.
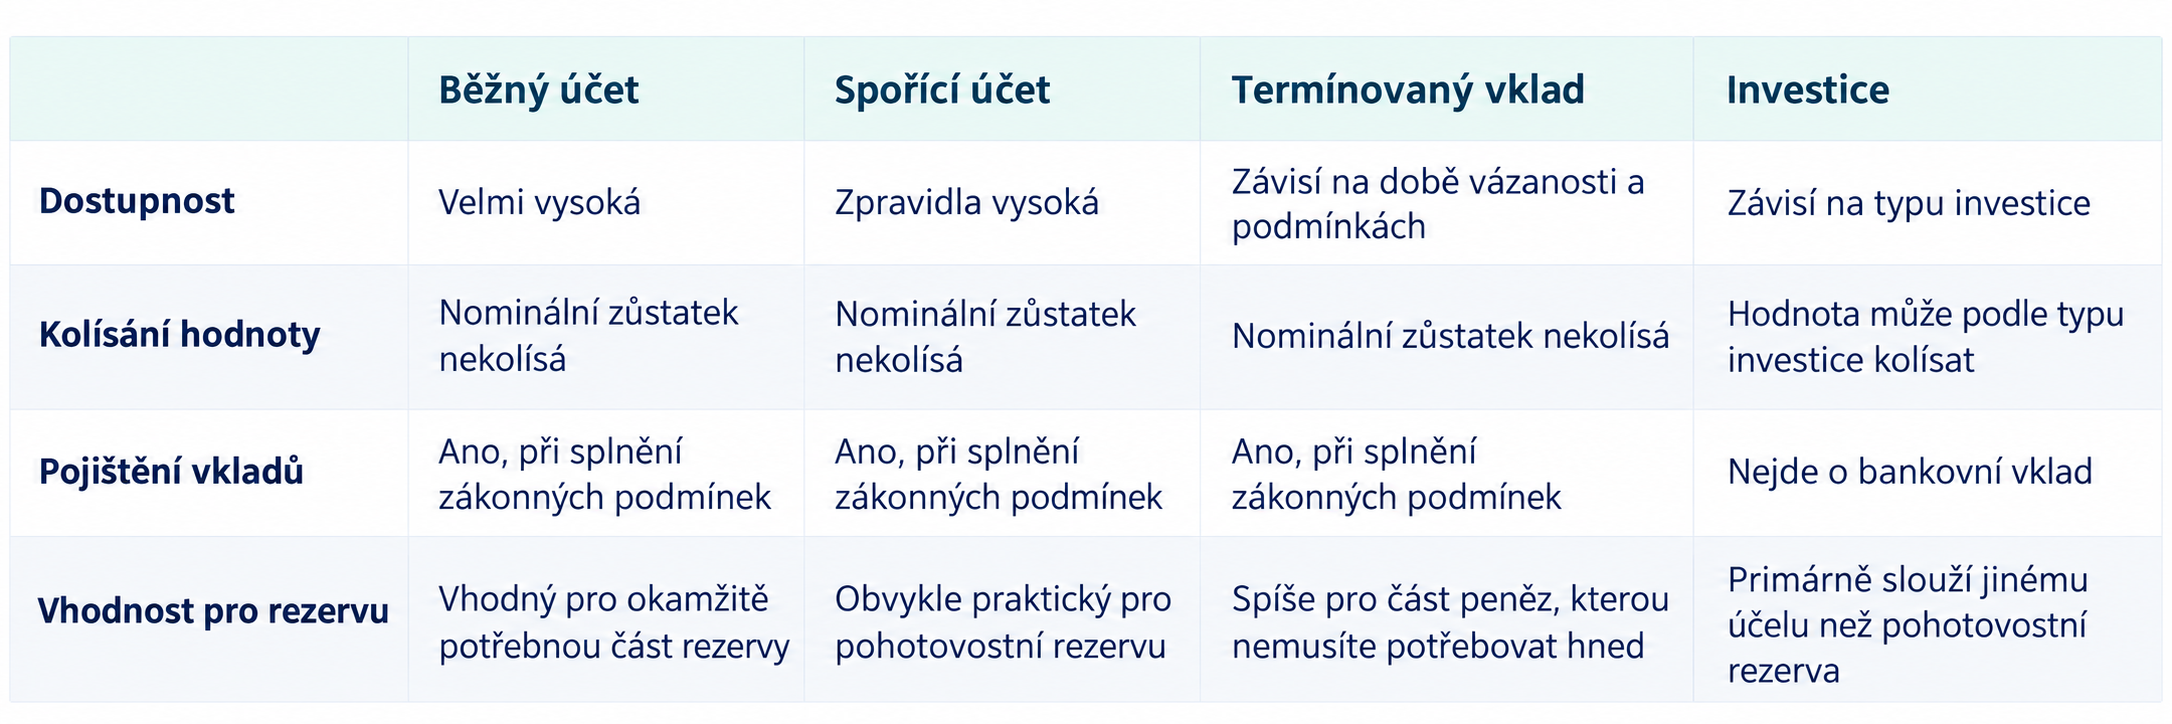
Přehledné srovnání běžného účtu, spořicího účtu, termínovaného vkladu a investic z hlediska dostupnosti peněz, kolísání hodnoty, pojištění vkladů a vhodnosti pro tvorbu finanční rezervy. Zdroj: vlastní práce.
Než začnete řešit konkrétní částku rezervy, potřebujete vědět, kolik vaše domácnost skutečně potřebuje na jeden běžný měsíc.
Nevycházejte automaticky ze všech výdajů z bankovního účtu. Smyslem je oddělit nutné měsíční výdaje od těch, které můžete v období finančního omezení snížit nebo na určitou dobu úplně vynechat. Ministerstvo financí při práci s rozpočtem domácnosti obdobně rozlišuje různé typy výdajů a zdůrazňuje posouzení jejich nezbytnosti.
Začněte proto bydlením. Započítejte nájem nebo splátku úvěru na bydlení, energie, vodu a další platby, bez kterých se domácnost neobejde. Přidejte základní potraviny a drogerii, dopravu do zaměstnání či školy, potřebné pojistné, léky a pravidelné závazky, které musíte dál hradit.
Potom projděte výdaje, které by bylo možné při výpadku příjmu omezit. Restaurace, dovolené, část volnočasových aktivit nebo některé nákupy mohou z běžného krizového rozpočtu na určitou dobu zmizet.
Výsledkem není váš obvyklý měsíční rozpočet, ale částka, kterou domácnost potřebuje k zachování základního fungování.
Příklad: pokud běžně utratíte 55 000 Kč za měsíc, ale po odečtení výdajů, které lze odložit nebo omezit, potřebujete 38 000 Kč, právě 38 000 Kč představuje lepší výchozí hodnotu pro výpočet rezervy než celá běžná spotřeba.
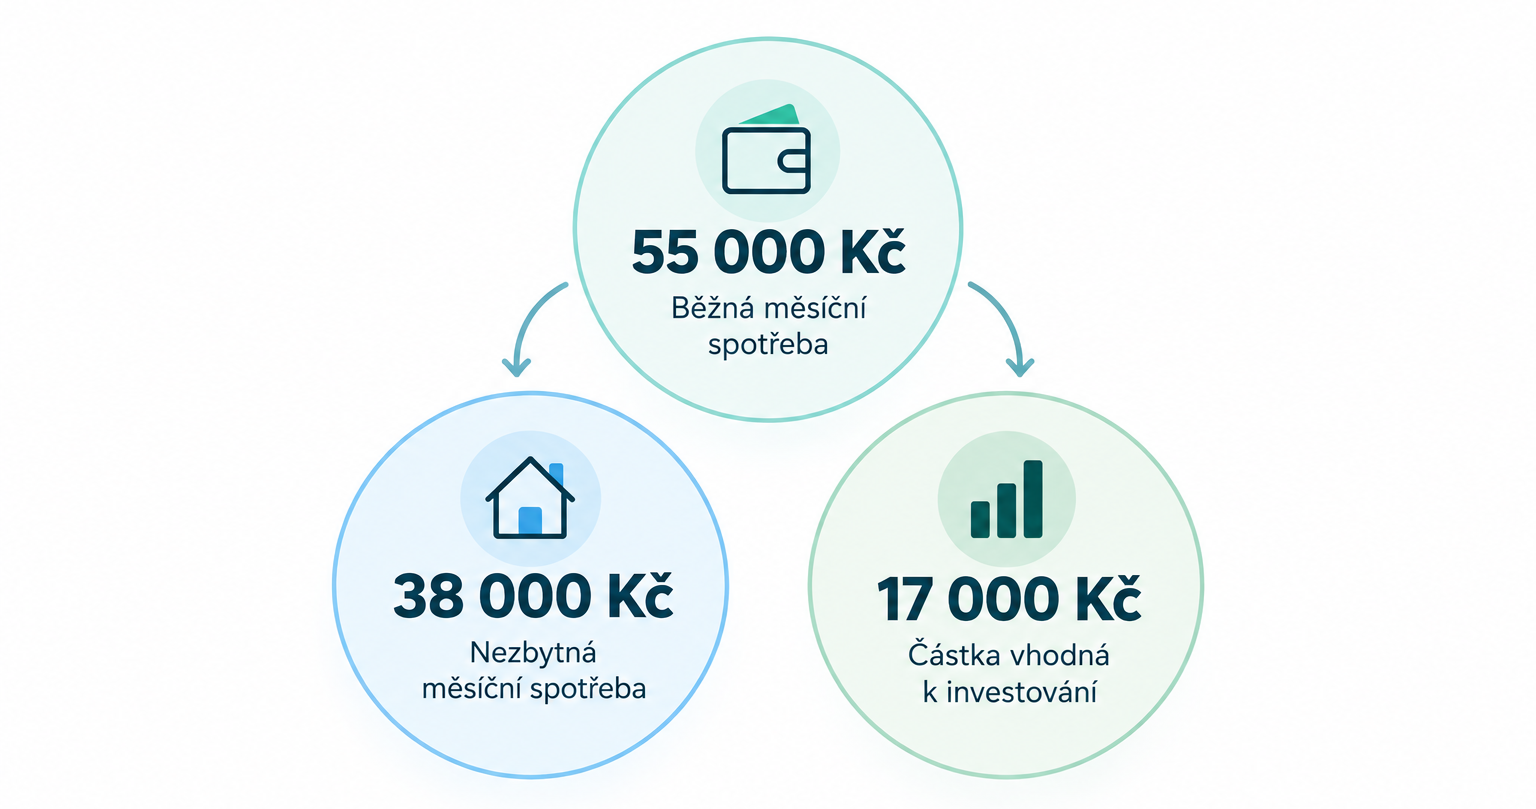
Graf znázorňuje modelové rozdělení měsíčních výdajů domácnosti. Zdroj: vlastní práce
Často se můžete setkat s doporučením vytvořit si rezervu odpovídající několika měsícům výdajů. Jde o užitečnou orientační pomůcku, nikoli o univerzální pravidlo.
Dvě domácnosti se stejnými měsíčními výdaji totiž nemusí potřebovat stejně velkou rezervu.
Důležitá je především stabilita příjmů. Zaměstnanec s pravidelnou mzdou a dvěma příjmy v domácnosti se nachází v jiné situaci než člověk s příjmy, které se výrazně mění měsíc od měsíce. U podnikatele nebo domácnosti závislé na jediném příjmu proto může dávat smysl pracovat s větším finančním polštářem.
Podobně záleží na rodinné situaci. Jinou rezervu může potřebovat jednotlivec bez větších závazků a jinou rodina s dětmi, hypotékou a automobilem nezbytným pro cestu do práce.
Zohledněte také možnost nečekaných větších výdajů. Vlastní nemovitost, automobil nebo další majetek mohou znamenat náklady, které se neobjevují každý měsíc, ale když přijdou, mohou být vysoké.
Místo otázky „Kolik měsíců musím mít naspořeno?“ je proto praktičtější postupovat opačně: Co by se stalo, kdyby můj hlavní příjem příští měsíc na nějakou dobu vypadl?
Z částky nutných měsíčních výdajů si pak můžete sestavit několik scénářů a rozhodnout, jak dlouhé období chcete vlastními prostředky pokrýt. Finanční rezerva tak vychází z reálného fungování vaší domácnosti, nikoli pouze z obecného pravidla.
U finanční rezervy je zásadní, abyste se k penězům dostali tehdy, kdy je potřebujete.
Právě to vyjadřuje likvidita. Čím likvidnější prostředky jsou, tím snáze a rychleji je můžete použít. Ministerstvo financí ostatně zařazuje likviditu vedle výnosu a dalších parametrů mezi hlediska, podle kterých mají být finanční produkty porovnávány.
Menší část rezervy může být praktické ponechat na běžném účtu, odkud ji můžete okamžitě použít. Nevýhodou je, že pokud se rezerva smíchá s penězi určenými na každodenní útratu, může být těžší ji skutečně zachovat.
Proto se pro hlavní část pohotovostní rezervy často využívá spořicí účet. Peníze máte oddělené od běžných výdajů, ale podle podmínek konkrétní banky bývají stále rychle dostupné. Podrobněji jsme fungování těchto účtů rozebrali v našem průvodci spořicími účty a jejich výběrem.
Termínovaný vklad může být použitelný pro peníze, u kterých víte, že je nemusíte mít okamžitě k dispozici. Jeho využití pro pohotovostní rezervu ale vždy závisí na konkrétní době vázanosti a podmínkách předčasného výběru.
Proto není nutné držet celou rezervu jediným způsobem. Část může být dostupná prakticky okamžitě a další část může být oddělena tak, aby vás nelákala k běžnému utrácení. Podmínkou zůstává, že peníze určené pro mimořádnou situaci dokážete v potřebném čase skutečně použít.
Při ukládání finanční rezervy na bankovní účet je důležité rozumět také pojištění vkladů.
V České republice se pojištění vztahuje mimo jiné na vklady na běžných, spořicích a termínovaných účtech u institucí zapojených do systému pojištění vkladů. Základní náhrada představuje 100 % pojištěného vkladu do ekvivalentu 100 000 eur na jednoho klienta u jedné instituce. Do náhrady se zahrnují také úroky vypočítané k rozhodnému dni.
U některých takzvaných dočasně vysokých zůstatků může být za stanovených podmínek limit vyšší. Garanční systém mezi příklady uvádí například peníze získané z prodeje nemovitosti určené k bydlení, z dědictví nebo z vypořádání společného jmění manželů.
Pojištění vkladů ale není totéž jako ochrana investice. Například akcie, dluhopisy či podílové listy Garanční systém mezi pojištěné vklady nezařazuje.
U RONDA INVEST funguje jiný princip. Investor participuje na již poskytnutém podnikatelském nebo developerském úvěru zajištěném nemovitostí. Úvěr nejprve poskytne ze zdrojů RONDA INVEST a teprve následně nabídne investorům možnost participovat na tomto úvěru. Důležitým parametrem je LTV, tedy poměr výše úvěru k hodnotě zastavené nemovitosti. U projektů se pohybuje zpravidla kolem 70 %, takže hodnota nemovitosti sloužící jako zajištění převyšuje výši poskytnutého úvěru.
RONDA INVEST působí od roku 2018, profinancovala projekty za více než 4 miliardy Kč a investorům vyplatila přes 370 milionů Kč na výnosech. Dosud byla investorům vždy včas vyplacena původně investovaná částka i výnosy.
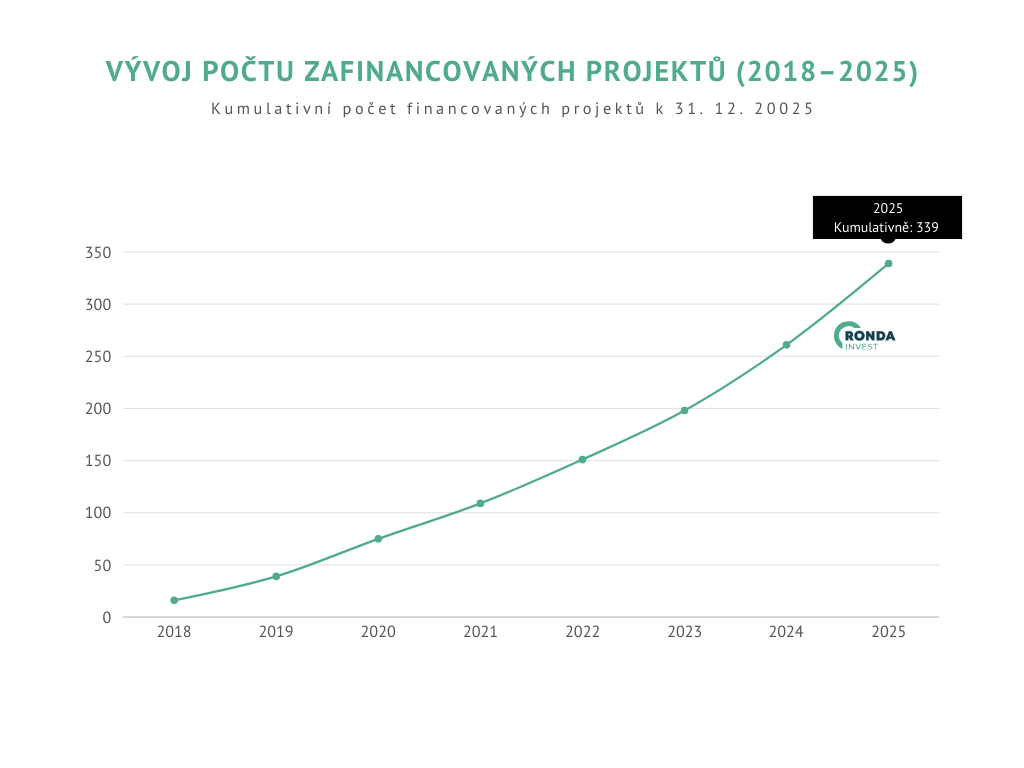
Znázornění růstu objemu financování českých podnikatelů prostřednictvím RONDA INVEST. Zdroj: interní obchodní výsledky RONDA INVEST, stav k 31. 12. 2025.
Dobře nastavená finanční rezerva vám dává prostor oddělit peníze pro nečekané situace od těch, které můžete odložit na delší dobu. Jakmile máte rezervu vytvořenou v odpovídající výši, můžete u dalších volných prostředků začít řešit jiné otázky – například investiční horizont, očekávaný výnos, míru rizika nebo to, jak rychle budete chtít mít peníze znovu k dispozici.
Právě tady se začíná role rezervy a investic rozcházet. Zatímco u finanční rezervy je prioritou rychlá dostupnost peněz, investiční část financí můžete plánovat s delším časovým horizontem. Nemusí přitom stát na jediném typu investice. Jednotlivé části můžete rozdělit podle toho, jaký mají účel, na jak dlouho je chcete investovat a jaké vlastnosti od nich očekáváte.
Jednou z možností, kterou lze v rámci investiční části portfolia zvážit, jsou participace na podnikatelských úvěrech zajištěných nemovitostmi. U RONDA INVEST si u každé investiční nabídky předem zobrazíte její konkrétní parametry a sami si vybíráte, do kterých úvěrů chcete investovat. Participace tak může tvořit jednu z částí vašeho dlouhodobějšího investičního portfolia vedle dalších nástrojů, které odpovídají vašim cílům a investičnímu horizontu.
Pojďme si ukázat možnost investice na příkladu vraťme se k domácnosti s měsíčními výdaji 55 000 Kč. Nezbytné náklady tvoří 38 000 Kč, zbývajících 17 000 Kč tedy může po vytvoření dostatečné finanční rezervy využít například k investování.
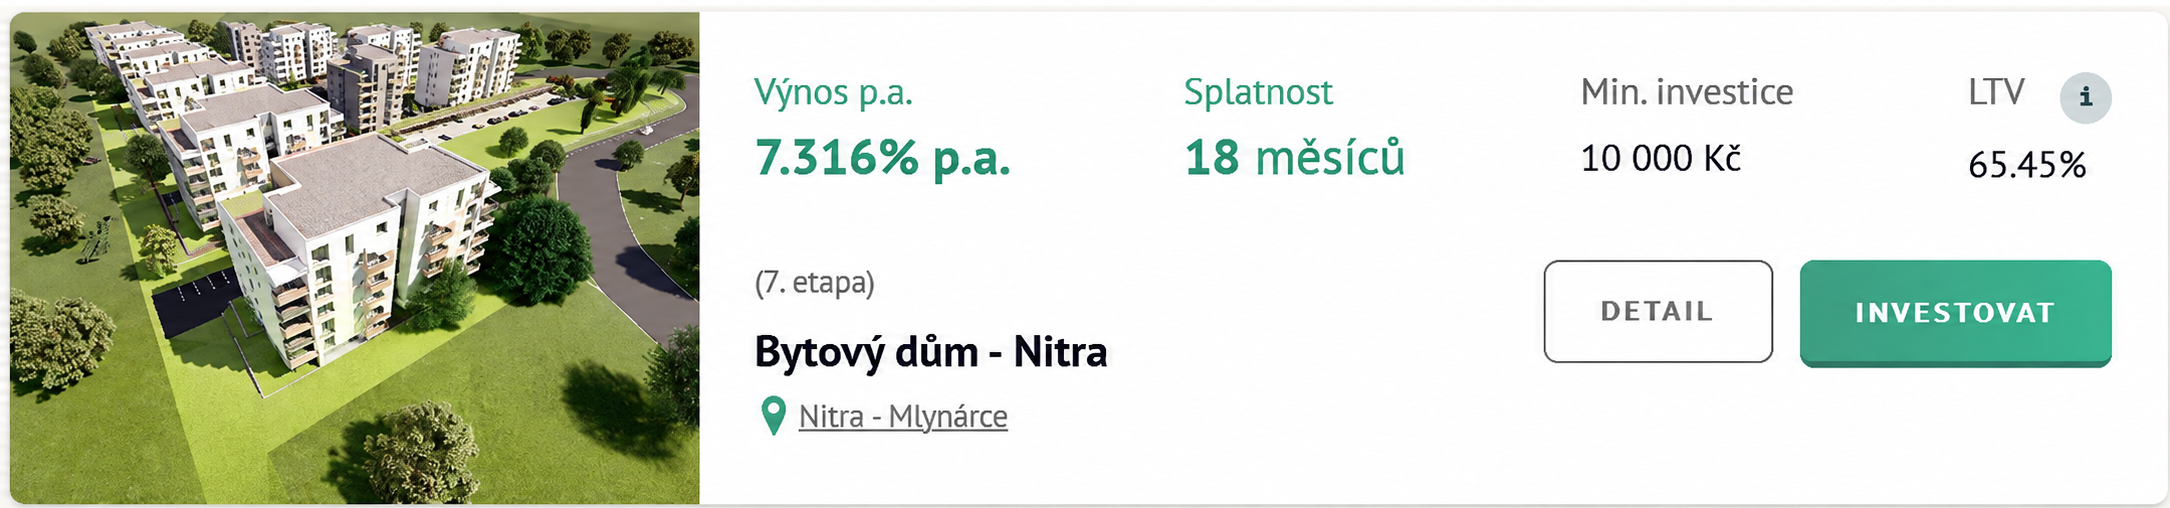
Projektu z online portálu RONDA INVEST. Zdroj: RONDA INVEST
Jaký rozdíl může udělat způsob zhodnocení? Při uložení 17 000 Kč na spořicí účet se sazbou 4 % p. a. vychází za 18 měsíců modelový výnos přibližně na 1 049 Kč. U participace na úvěru Bytový dům – Nitra s výnosem 7,316 % p. a. by za stejnou dobu činil přibližně 1 965 Kč. Rozdíl je zhruba 916 Kč.
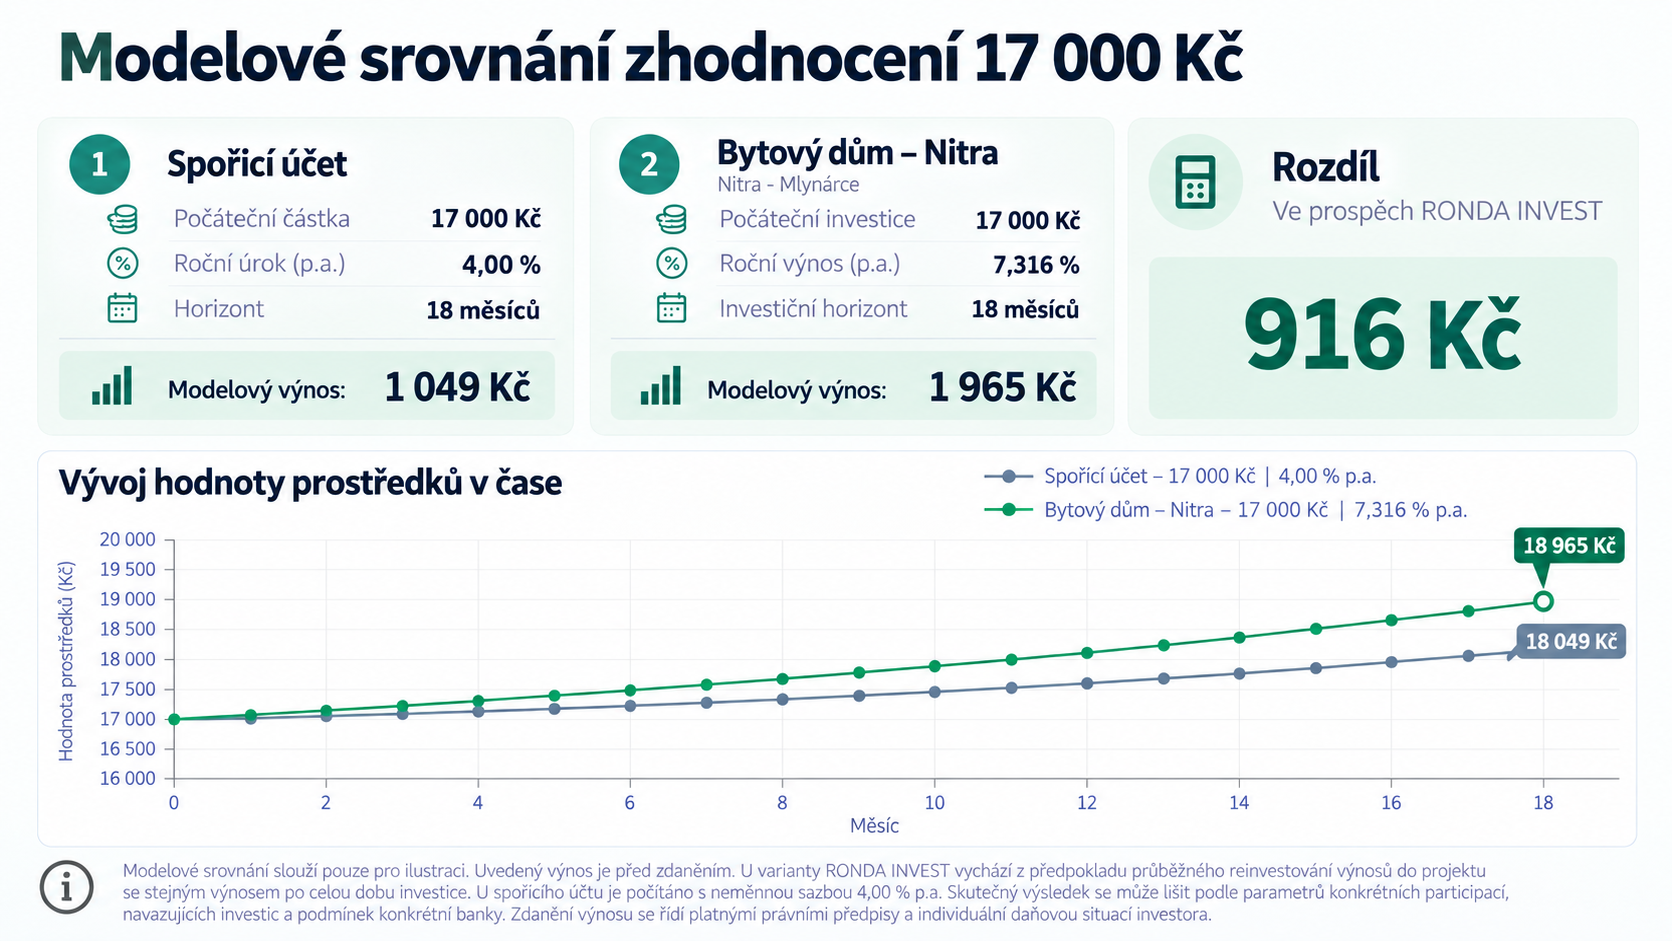
Tabulka znázorňuje modelové srovnání zhodnocení částky 17 000 Kč za 18 měsíců. Zdroj: vlastní práce.
U RONDA INVEST si vybíráte z projektů a předem znáte jeho výnos, splatnost i LTV. Úvěry jsou zajištěné nemovitostmi a výnos je vyplácen měsíčně. Zajištění však nezaručuje návratnost investice a investované prostředky nejsou do splatnosti snadno dostupné.
Důležité je zachovat hranici mezi investovanými prostředky a pohotovostní rezervou. Peníze určené na nečekané výdaje by měly zůstat rychle dostupné, zatímco k investování je vhodné využívat prostředky, které v nejbližší době nepotřebujete.
Podívejte se, jak investování s RONDA INVEST funguje, a zjistěte, zda tento způsob investování zapadá do vašich dlouhodobých finančních plánů.
1. Sečtěte nutné výdaje domácnosti. Projděte několik posledních měsíců a oddělte nezbytné platby od těch, které byste v případě potřeby mohli omezit.
2. Zvažte stabilitu příjmů. Čím méně předvídatelný je příjem nebo čím více domácnost závisí na jediném zdroji, tím větší význam má dostatečný finanční polštář.
3. Stanovte si vlastní cílovou částku. Pravidlo několika měsíčních výdajů použijte pouze jako orientaci. Výsledná částka by měla odpovídat vašemu rozpočtu, závazkům a situaci.
4. Oddělte rezervu od běžných peněz. Samostatný účet usnadňuje kontrolu nad tím, zda rezerva skutečně zůstává rezervou.
5. Nastavte pravidelné odkládání. Místo čekání na to, co vám na konci měsíce zůstane, můžete převod nastavit krátce po příchodu příjmu.
6. Po použití rezervu znovu doplňte. Pokud z ní zaplatíte skutečný mimořádný výdaj, její další doplnění se může stát dočasně hlavním spořicím cílem.
7. Jednou za čas výši přepočítejte. Náklady domácnosti se mění. Stěhování, narození dítěte, nový úvěr nebo přechod ze zaměstnání na podnikání mohou znamenat, že původní částka už vašim potřebám neodpovídá.
Finanční rezerva nemusí být maximálně výnosná. Má především fungovat ve chvíli, kdy ji opravdu potřebujete. Pokud máte tuto část osobních financí vyřešenou, můžete dlouhodobější prostředky plánovat odděleně a podle jiných kritérií.
Podívejte se na aktuální investiční příležitosti RONDA INVEST a vyberte si participace podle výnosu, délky investice a parametrů projektu.
Jedná se o obecné dotazy, které se nevztahují k produktu RONDA INVEST.
Záleží na charakteru dluhu i situaci domácnosti. I menší pohotovostní rezerva může pomoci zabránit tomu, aby každý nečekaný výdaj vedl k dalšímu zadlužení. Současně je potřeba zohlednit cenu a podmínky existujících závazků, jejich splatnost a stabilitu vašich příjmů. U konkrétní situace proto nelze stanovit jedno univerzální pořadí.
Typicky tehdy, když vznikne nezbytný a neplánovaný výdaj nebo dočasně vypadne příjem. Nová pračka po poruše může být důvodem k použití rezervy, běžná dovolená nebo plánovaný nákup bytu už patří spíše do samostatného spořicího cíle.
Protože finanční rezerva má být rychle dostupná. U některých investic se hodnota v čase mění, u jiných musíte čekat na možnost výběru či splatnost. Investice proto plní jinou funkci než peníze připravené na mimořádné výdaje.
Článek má vzdělávací charakter a nepředstavuje individuální investiční doporučení.
Autor:
Michal Novohradský
20. 6. 2025
Mám 100 000 Kč. Do čeho investovat v roce 2026?16. 10. 2026
Jak začít investovat: průvodce prvními kroky
Výnos

Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV

Hořovice
 Premium
Výnos
Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV
Ostrava - Pustkovec
Výnos
Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV
Prostějov


