Diverzifikace je rozložení investic mezi více aktiv, sektorů, regionů, zdrojů výnosu a investičních horizontů. Jejím smyslem je snížit závislost portfolia na vývoji jedné investice nebo jedné části trhu.
Neznamená proto pouze vlastnit větší počet investic. Důležité je také to, na čem závisí jejich hodnota a výnos, jaký mají investiční horizont a jakou úlohu v celém portfoliu plní.
S rostoucím majetkem se tak pozornost přirozeně přesouvá od otázky „Kam ještě investovat?“ k otázce „Jak mám svůj majetek rozložený?“
Portfolio složené z deseti technologických akcií například obsahuje deset různých společností. Jejich hodnota ale může reagovat podobně na vývoj úrokových sazeb, náladu investorů nebo situaci v technologickém sektoru.
Stejný princip platí u nemovitostí. Několik realitních investic nemusí znamenat širokou diverzifikaci, pokud jsou všechny soustředěné v jedné lokalitě nebo stejném segmentu trhu. Proto je při pohledu na portfolio užitečnější než samotný počet investic otázka: Na čem závisí jejich výnos a hodnota?
Tato otázka nabývá na významu zejména ve chvíli, kdy už nejde pouze o vytvoření prvního kapitálu, ale o správu většího majetku.
V našem článku orientačně pracujeme s pásmem 1 až 5 milionů Kč jako s obdobím, kdy vedle růstových aktiv začínají dávat větší smysl další třídy aktiv a vytváření stabilnější části portfolia.
Nejde o univerzální hranici ani doporučenou alokaci, ale o ilustraci toho, jak se s rostoucím majetkem může měnit přístup k jeho správě.
„Čím větší majetek investor vybuduje, tím důležitější podle nás není jen otázka, kolik může vydělat, ale také jak má kapitál rozložený. Akcie, hotovost a úvěrové participace mohou v portfoliu plnit rozdílnou funkci. Smyslem není nahrazovat jednu investici druhou, ale skládat portfolio z více zdrojů výnosu.“
Michal Novohradský, Vedoucí oddělení participací, RONDA INVEST.
Diverzifikaci lze vytvářet v několika vrstvách. První je rozdělení majetku mezi různé druhy aktiv, například akcie a ETF, dluhopisy, fondy, nemovitosti, spořicí produkty, alternativní investice nebo participace na podnikatelských úvěrech.
Jednotlivé části přitom nemusí mít stejný úkol. Akcie a akciová ETF mohou sloužit především k dlouhodobému růstu majetku. Hotovost a spořicí účet zajišťují rychlou dostupnost peněz. Další část portfolia může být zaměřená na průběžný výnos.
Diverzifikovat lze také uvnitř jednotlivých tříd aktiv. U akcií například podle regionů nebo sektorů, u nemovitostí podle lokalit a typů nemovitostí a u úvěrových participací podle dlužníků, účelu financování, lokalit nebo splatností.
Samostatným rozměrem je čas. Rozložení investic s různými horizonty umožňuje, aby se prostředky neuvolňovaly všechny ve stejném období.
Smyslem není splnit všechny kategorie za každou cenu. Tabulka pomáhá odhalit, zda několik zdánlivě rozdílných investic ve skutečnosti nestojí na stejném ekonomickém základu.
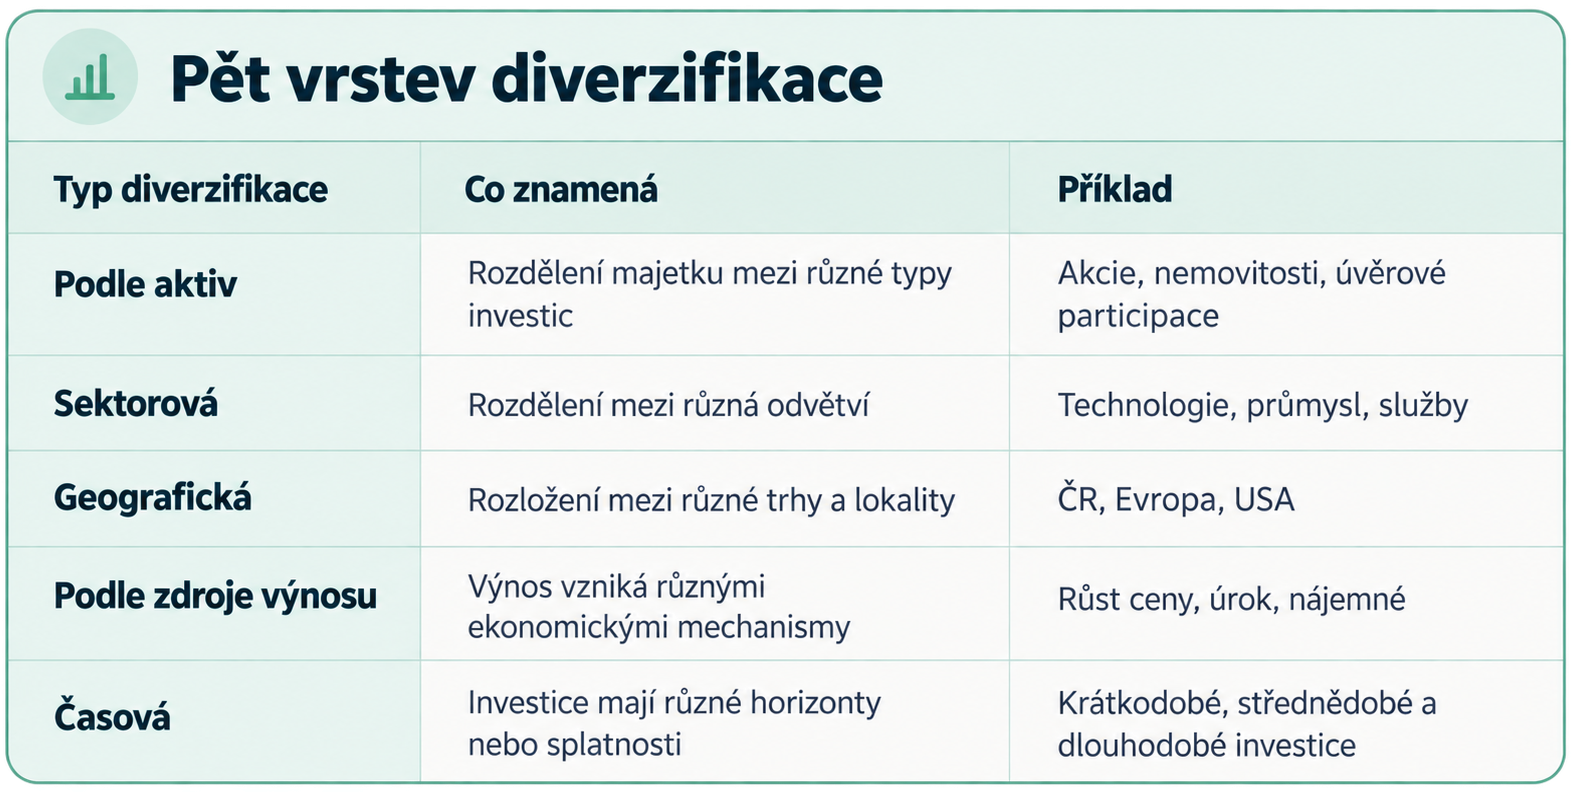
Tabulka představuje pět základních způsobů diverzifikace investičního portfolia. Zdroj: vlastní práce
Můžete například vlastnit akcie developerské společnosti, nemovitostní fond, developerský dluhopis a investiční byt. Formálně jde o čtyři různé investice. Všechny jsou ale významně propojené s vývojem realitního trhu.
Při hodnocení diverzifikace je proto vhodné podívat se nejen na investiční účet, ale na majetek jako celek. Pokud už například vlastníte několik nemovitostí, je dobré s touto expozicí počítat při rozhodování, kam umístit další kapitál.
• Kolik majetku mám v jednotlivých třídách aktiv?
• Které investice závisejí na stejném sektoru nebo trhu?
• Jak jsou prostředky rozložené geograficky?
• Z jakých zdrojů vzniká můj investiční výnos?
• Kdy se mi jednotlivé investované prostředky postupně uvolňují?
• Nejsem příliš závislý na jednom emitentovi, správci nebo dlužníkovi?
Odpovědi mohou ukázat koncentraci, která při pouhém počítání jednotlivých investic není na první pohled vidět.
Jedním ze způsobů, jak portfolio doplnit o jiný mechanismus tvorby výnosu, jsou participace na podnikatelských úvěrech.
V RONDA INVEST umožňujeme investorům participovat na konkrétních podnikatelských úvěrech zajištěných nemovitostmi. Výnos participace pochází ze smluvně stanoveného úvěrového úroku spláceného úvěrovaným subjektem.
U jednotlivých nabídek předem vidíte například výnos, dobu participace, účel financování a informace o zajištění. V online portálu si následně můžete vybírat konkrétní projekty a prostředky rozdělit mezi více participací.
Participace proto nevnímáme jako náhradu celého portfolia. Mohou být jeho doplněním vedle růstových investic a likvidní finanční rezervy.
Výnosy jsou u participací vypláceny měsíčně. Část portfolia tak může vytvářet průběžný cash flow, aniž by byl výnos založen pouze na budoucím prodeji aktiva za vyšší cenu.
Zařazením participací diverzifikace nekončí. Prostředky určené pro tento typ investování můžete dále rozdělovat mezi jednotlivé projekty.
• účel financování,
• lokalitu,
• typ nemovitosti,
• dobu participace,
• termín splatnosti úvěru.
Díky tomu nemusí být část portfolia vyčleněná pro participace navázána pouze na jeden konkrétní projekt.
Jak může konkrétní participace vypadat, ukazuje projekt Vila Vinohrady III. (3. etapa).
U participace je zveřejněn výnos 7,4958 % p.a., splatnost 24 měsíců a LTV 42,43 %. Poskytnutý úvěr činí 12 milionů Kč, přičemž 7,5 milionu Kč je určeno k participaci. Hlavním zajištěním je nemovitost na pražských Vinohradech s uvedenou hodnotou 75 milionů Kč.
Z pohledu diverzifikace může být podstatné například to, s jakými dalšími participacemi projekt zkombinujete. Vedle něj lze vybírat projekty z jiných lokalit, s odlišným účelem financování nebo jinou dobou splatnosti.
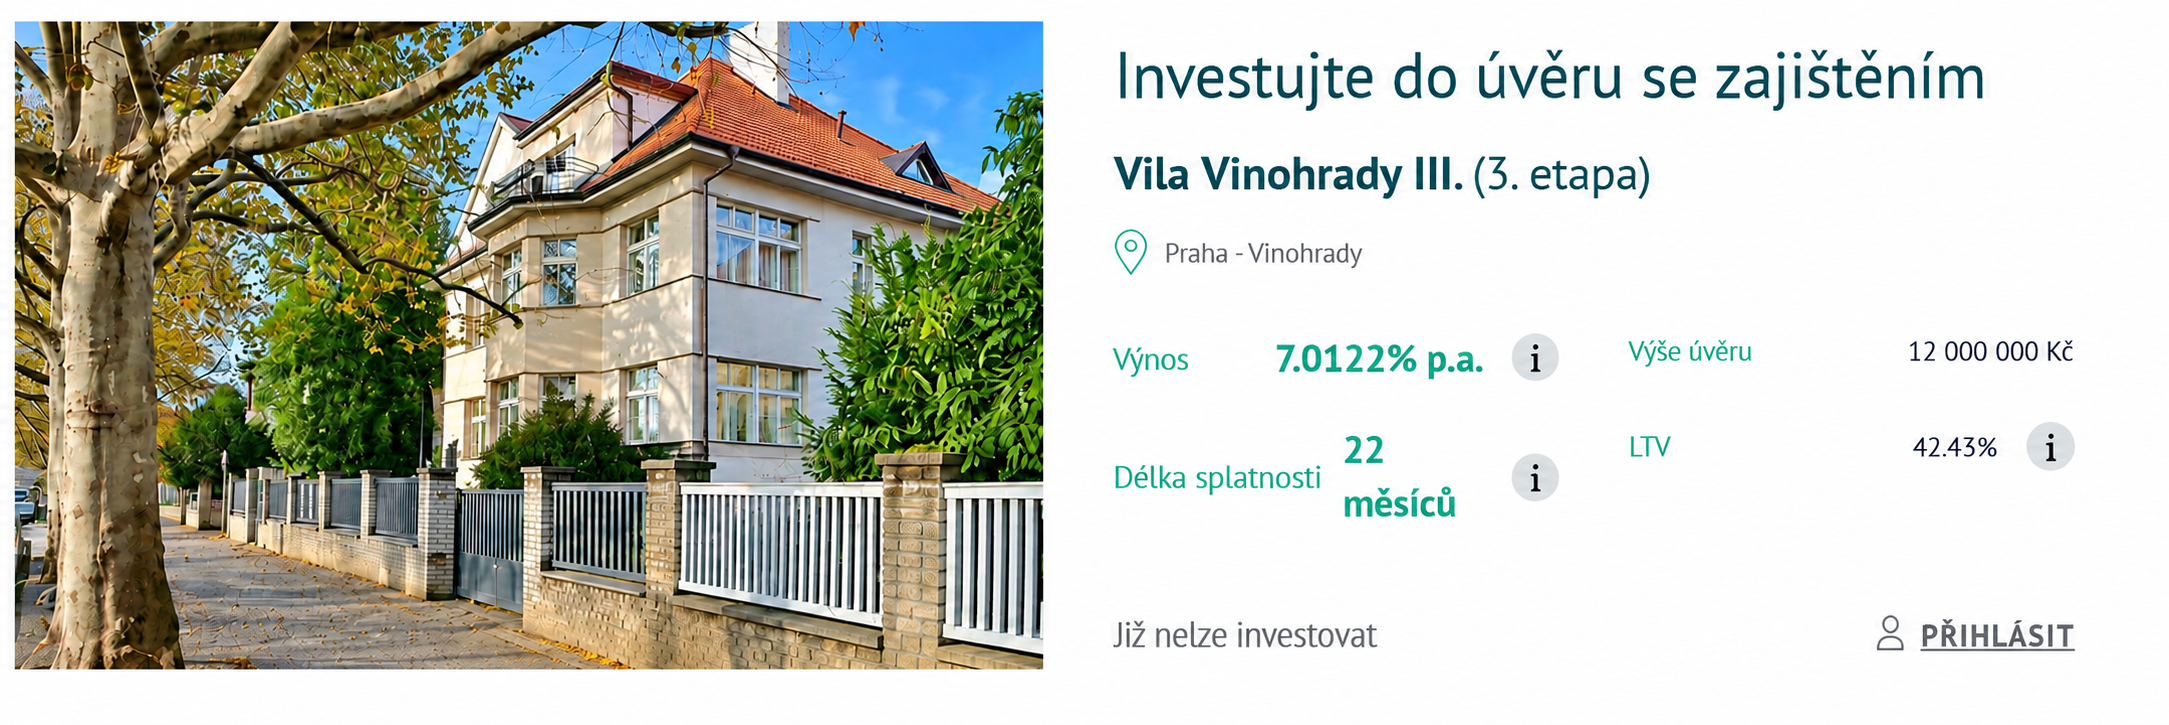
Zobrazení projektů na online portálu RONDA INVEST. Zdroj: online portál RONDA INVEST.
Spořicí účet má v portfoliu důležitou roli díky okamžité dostupnosti prostředků. Pokud na něm ale držíte více peněz, než potřebujete jako rezervu, je užitečné porovnat, jak může stejná částka pracovat jinde. Vezměme modelových 300 000 Kč.
Při výnosu projektu Vila Vinohrady III. ve výši 7,4958 % p.a. odpovídá modelový hrubý výnos za 12 měsíců přibližně: 22 487 Kč. Při sazbě spořicího účtu 4,3 % p.a. by modelový hrubý úrok ze stejné částky činil: 12 900 Kč. Rozdíl představuje přibližně 9 587 Kč za rok.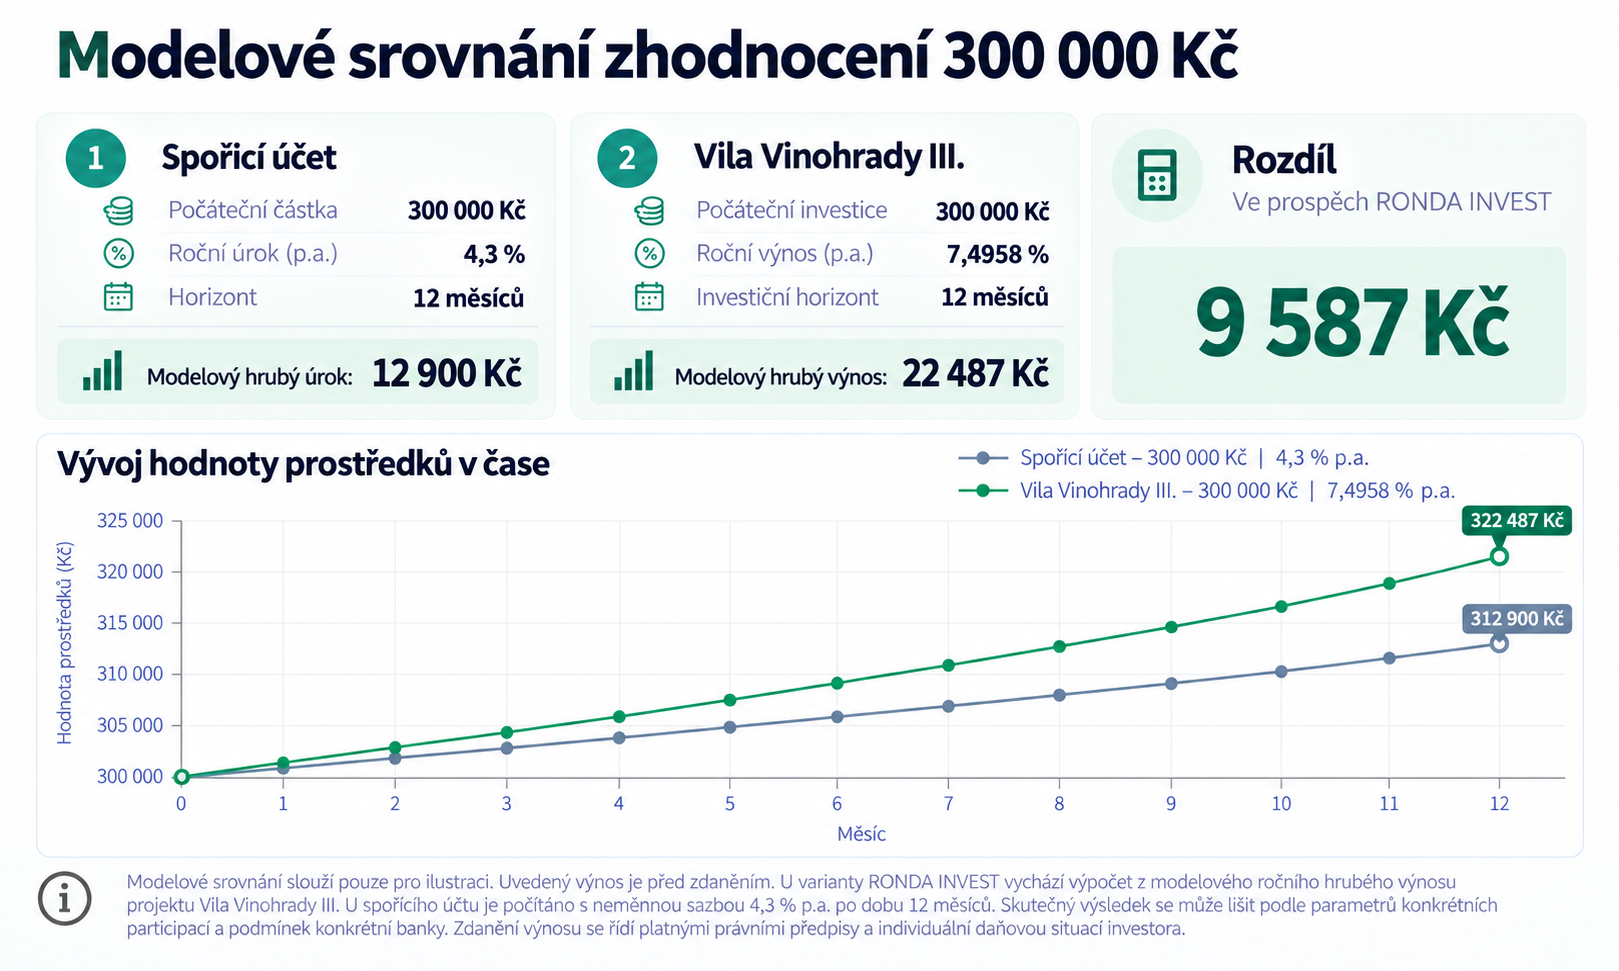
Grafy zachycují vývoj do konce roku 2025. Obchodní výsledky k polovině roku 2026 už ukazují další posun.
Od vzniku platformy v roce 2018 jsme do poloviny roku 2026 celkem profinancovali 4 miliardy Kč a více jak 400 projektů. Za toto období zároveň evidujeme 100% úspěšnost ve vyplácení výnosů a původně zainvestovaných částek.
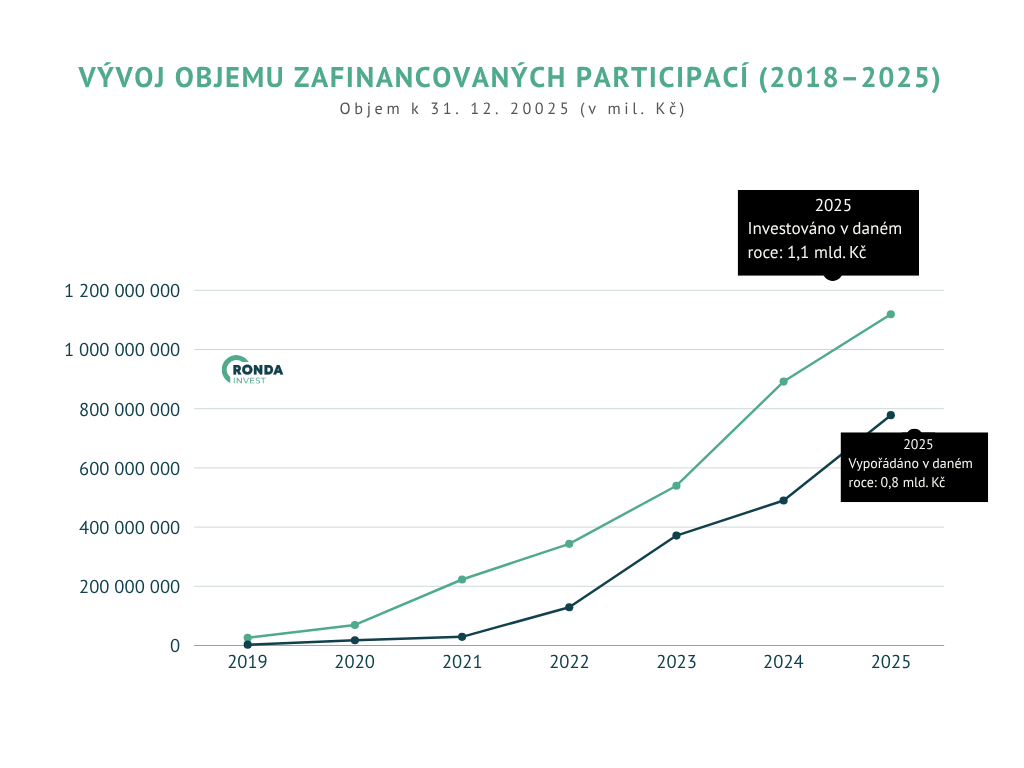
Graf znázorňuje vývoj objemu zafinancovaných a vypořádaných participací RONDA INVEST. Zdroj: interní obchodní výsledky RONDA INVEST, stav k 31. 12. 2025.
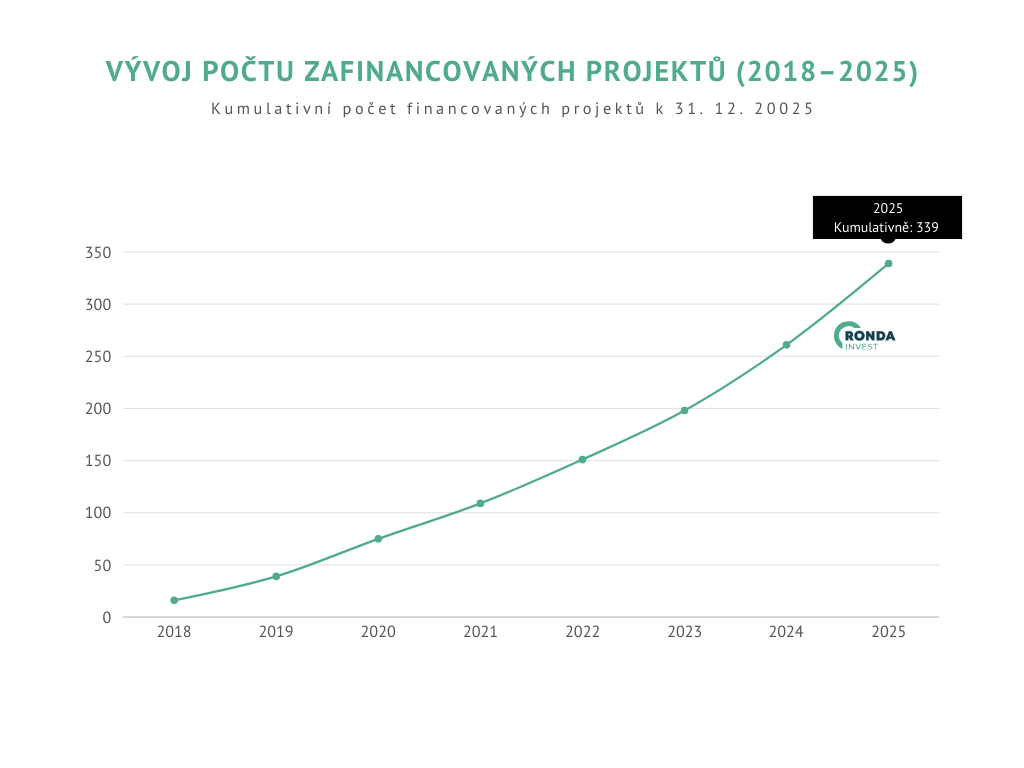
Graf znázorňuje vývoj objemu zafinancovaných projektů RONDA INVEST. Zdroj: interní obchodní výsledky RONDA INVEST, stav k 31. 12. 2025.
Pro investora znamená větší počet projektů především širší možnost výběru. Širší nabídka projektů dává investorům více možností, jak své prostředky mezi jednotlivé participace rozdělovat. V portálu může porovnávat jednotlivé nabídky a prostředky rozdělovat například podle % LTV, lokalit, typu financování nebo splatnosti úvěru.
Celý proces probíhá online. Po registraci si v portálu RONDA INVEST můžete procházet aktuální nabídku, vybírat konkrétní projekty a následně sledovat své participace.
Oproti přímému nákupu investiční nemovitosti nemusíte řešit hledání vhodného objektu, jeho nákup, nájemní smlouvy, nájemníky, opravy ani průběžnou správu.
Sami si přitom určujete, mezi které dostupné participace své prostředky rozdělíte.
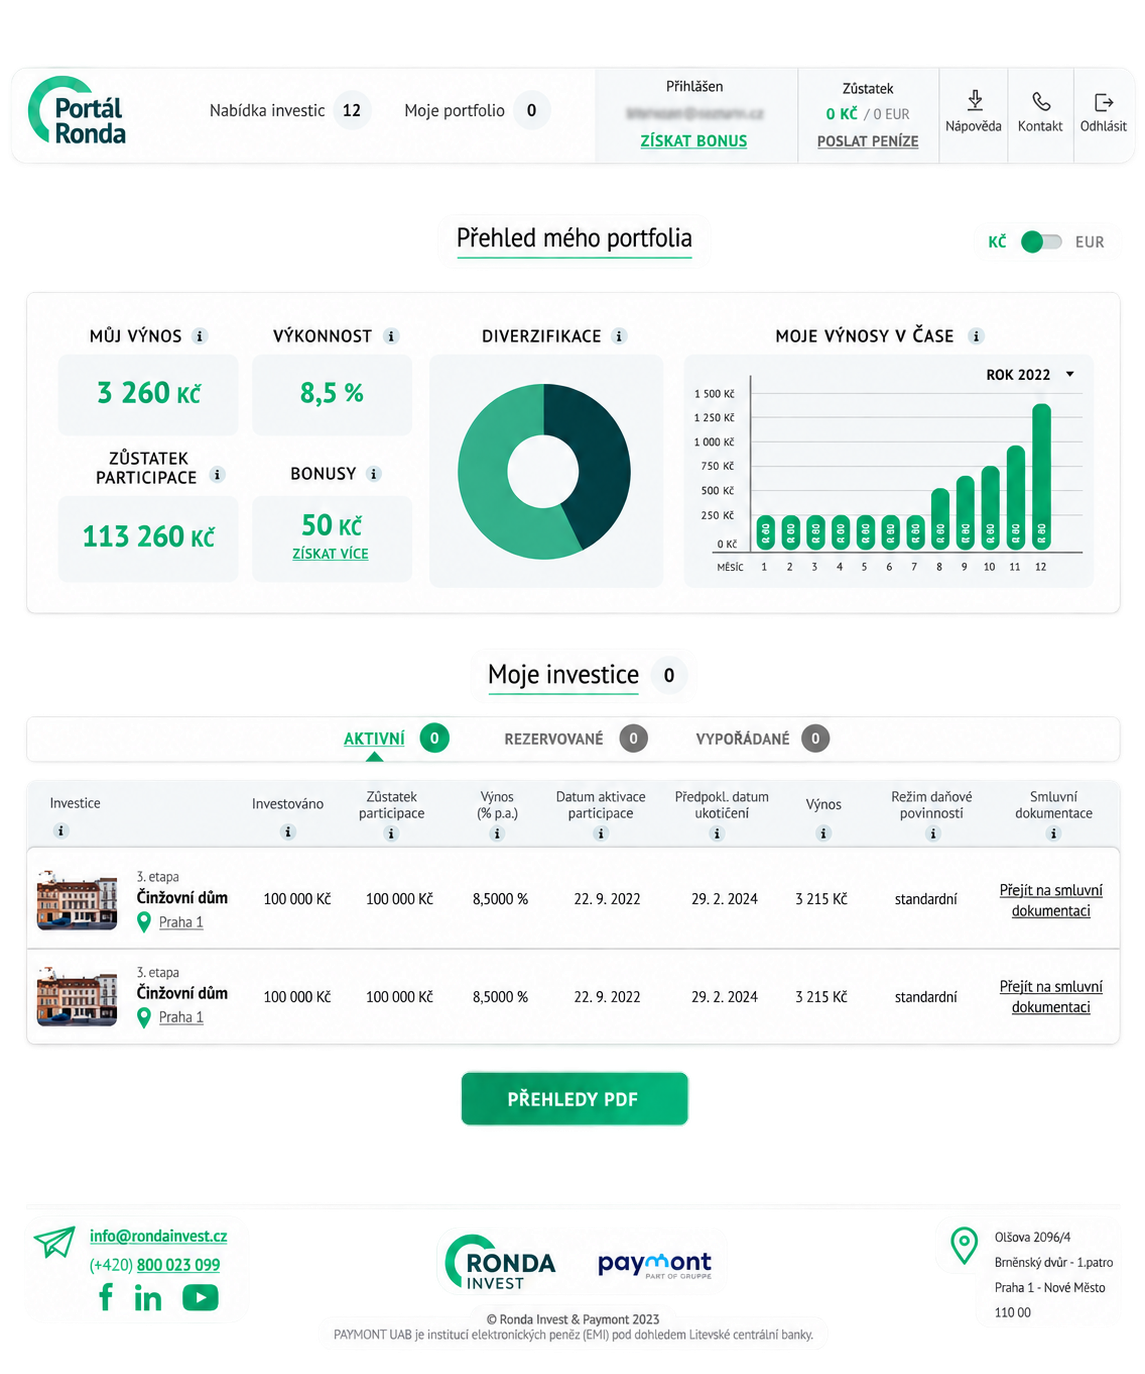
Náhled do online portálu Ronda Invest. Zdroj: Ronda Invest
Při diverzifikaci není nutné hledat stále nové investiční produkty. Užitečnější může být nejprve zjistit, čeho už máte v portfoliu dostatek a co v něm naopak chybí.
Pokud už máte vybudovanou růstovou část a dostatečnou hotovostní rezervu, mohou být participace na podnikatelských úvěrech jednou z možností, jak portfolio doplnit o průběžný výnos s předem známými parametry konkrétní nabídky.
Podívejte se na aktuální nabídku RONDA INVEST a vyberte si projekty, které zapadají do struktury vašeho portfolia.
V online portálu RONDA INVEST si můžete vybrat z aktuálních participací a rozdělit prostředky podle výnosu, splatnosti i typu projektu.
Jedná se o obecné dotazy, které se nevztahují k produktu RONDA INVEST.
Nedívejte se pouze na počet investic. Sledujte také jejich rozložení mezi třídy aktiv, sektory, regiony, zdroje výnosu a investiční horizonty. Několik různých produktů může být ve skutečnosti závislých na stejném trhu nebo ekonomickém vývoji.
S větším objemem majetku zpravidla přibývá potřeba řešit nejen jeho další růst, ale také strukturu portfolia. Vedle růstových aktiv tak mohou dostávat větší prostor investice s jiným zdrojem výnosu nebo odlišným investičním horizontem.
Diverzifikace mezi aktivy znamená například kombinaci akcií, nemovitostí a úvěrových participací. Uvnitř jedné třídy lze prostředky dále rozdělit – například akcie mezi různé sektory a regiony nebo participace mezi různé dlužníky, lokality a splatnosti.
Prostředky lze rozdělovat například mezi různé dlužníky, účely financování, lokality, typy nemovitostí a doby splatnosti úvěru. Každý projekt tak může tvořit pouze jednu část portfolia participací.
Článek má vzdělávací charakter a nepředstavuje individuální investiční doporučení.
Článek má vzdělávací charakter a nepředstavuje individuální investiční doporučení.
Autor:
Eliška Karmazínová
20. 6. 2025
Mám 100 000 Kč. Do čeho investovat v roce 2026?16. 10. 2026
Jak začít investovat: průvodce prvními kroky
Výnos

Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV

Hořovice
 Premium
Výnos
Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV
Ostrava - Pustkovec
Výnos
Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV
Prostějov


