Americká hypotéka je neúčelový úvěr zajištěný nemovitostí. Oproti klasické hypotéce tak zpravidla nejste omezeni využitím prostředků výhradně na pořízení nebo rekonstrukci bydlení. Důležité je ale vědět, že pod stejným obchodním označením se mohou skrývat různé podmínky a jiný právní režim podle toho, zda si půjčujete jako spotřebitel, nebo v souvislosti s podnikáním.
Pojem americká hypotéka se v Česku běžně používá pro neúčelový úvěr zajištěný nemovitostí. Spojuje tedy dvě základní vlastnosti: peníze nejsou vázány na konkrétní účel stanovený pro klasickou účelovou hypotéku a zároveň je úvěr zajištěn nemovitostí.
Právě možnost neúčelového využití patří mezi hlavní důvody, proč se o americkou hypotéku lidé a podnikatelé zajímají. Získané prostředky lze využít podle podmínek konkrétní smlouvy, aniž by bylo nutné prokazovat jejich použití na nákup bydlení.
Samotný název produktu ale ještě neříká vše. Podmínky americké hypotéky se mohou mezi jednotlivými poskytovateli lišit a důležité je také to, zda úvěr sjednáváte jako spotřebitel, nebo pro podnikatelské účely.
Podobně je potřeba chápat výraz nebankovní hypotéka. Ten vypovídá především o typu poskytovatele – tedy že financování neposkytuje banka. Nejde o synonymum americké hypotéky. U spotřebitelských úvěrů zákon upravuje mimo jiné oprávnění poskytovatelů a zprostředkovatelů, informační povinnosti a dohled ČNB.
Při výběru financování je užitečné dívat se především na to, k čemu peníze potřebujete, jak vysokou částku hledáte a jaký způsob financování odpovídá vaší situaci.
Klasická hypotéka je účelově spojená s bydlením či nemovitostí. Americká hypotéka je naproti tomu neúčelová. To může být praktické například tehdy, pokud potřebujete financovat více různých výdajů nebo záměr, který se do podmínek běžné účelové hypotéky nevejde.
Další možností je nezajištěný úvěr. U něj není nutné zastavovat nemovitost, parametry financování však mohou být odlišné. Proto nelze obecně říci, že jeden typ úvěru je výhodnější než druhý.
Při porovnání se vyplatí sledovat zejména:
Teprve jejich kombinace ukáže, jak daná nabídka odpovídá vašim potřebám.
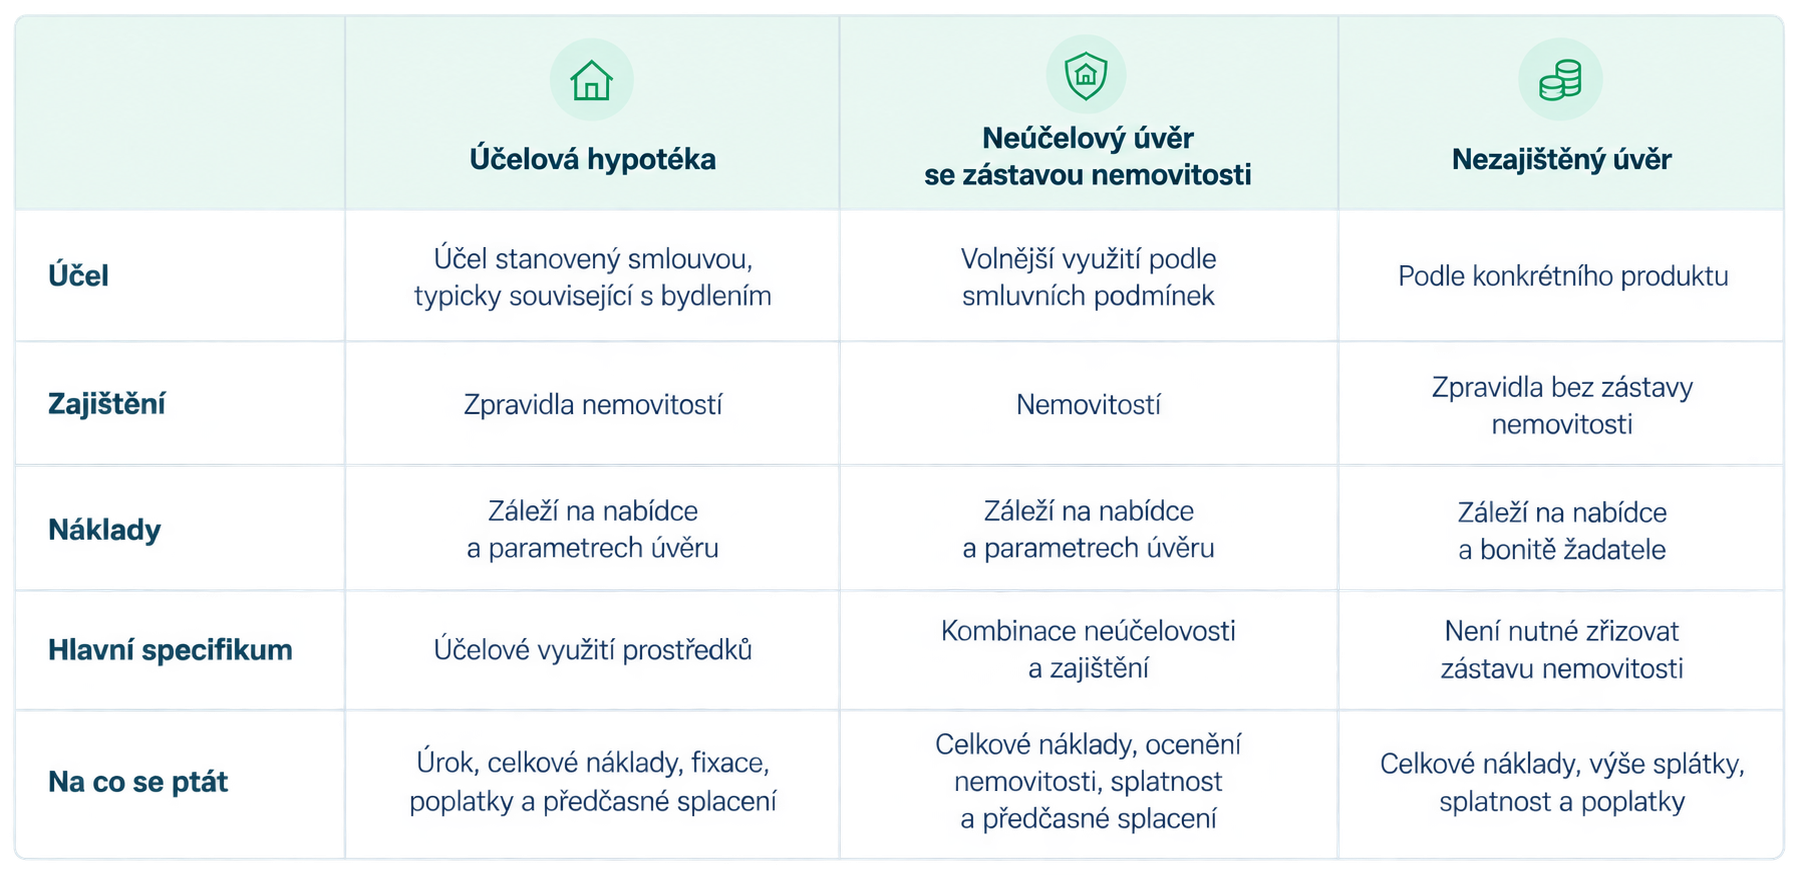
Porovnání jednotlivých možností financování. Zdroj: vlastní zpracování.
U americké hypotéky je velmi důležité rozlišovat, zda si půjčujete jako spotřebitel, nebo v souvislosti se svým podnikáním.
Spotřebitelem je fyzická osoba, která jedná mimo rámec své podnikatelské činnosti nebo samostatného výkonu povolání. Zajímavé je, že i OSVČ může být v konkrétním smluvním vztahu spotřebitelem, pokud si úvěr bere mimo rámec svého podnikání. Spotřebitelský úvěr podléhá zákonu č. 257/2016 Sb., o spotřebitelském úvěru.
Zákon spotřebiteli přiznává řadu práv a stanovuje povinnosti poskytovatelům. Patří mezi ně například předsmluvní informace, pravidla pro posouzení úvěruschopnosti, předčasné splacení nebo omezení sankcí při pozdní splátce.
Pokud je naopak úvěr sjednáván v souvislosti s podnikáním, jde o jiný právní režim a podmínky se řídí příslušnou smlouvou a právními předpisy vztahujícími se na daný vztah. Spotřebitelská pravidla proto nelze automaticky přenášet na podnikatelské financování.
Právě takové financování poskytujeme v RONDA INVEST firmám a podnikatelům. Mezi možnostmi úvěrů zajištěných nemovitostmi nabízíme i americkou hypotéku, u které není nutné dokládat konkrétní účel využití prostředků. Více o možnostech a podmínkách najdete v přehledu financování pro firmy a developery.
Protože je americká hypotéka zajištěným úvěrem, součástí jejího sjednání je nemovitost, která slouží jako zajištění pohledávky poskytovatele.
S tím souvisí zkratka LTV – Loan to Value. Vyjadřuje procentní poměr mezi výší úvěru a hodnotou zastavené nemovitosti. ČNB jej definuje takto:
Pokud by například výše úvěru činila 7 milionů Kč a hodnota zastavené nemovitosti 10 milionů Kč, LTV by bylo 70 %.
LTV tedy umožňuje jednoduše vyjádřit vztah mezi požadovaným financováním a hodnotou zajištění. Samotná hodnota nemovitosti ale není jediným faktorem, podle kterého se úvěr posuzuje.
U podnikatelského úvěru není rozhodující jen hodnota nemovitosti, která slouží jako zajištění. Posuzuje se také bonita podnikatele nebo firmy a další okolnosti konkrétního záměru. Rozsah požadovaných podkladů se může u jednotlivých poskytovatelů lišit.
Při posuzování LTV je důležité rozlišovat mezi spotřebitelským a podnikatelským financováním. Regulatorní limity LTV, které ČNB stanovuje pro spotřebitelské úvěry zajištěné obytnou nemovitostí, nelze automaticky vztahovat na podnikatelské financování. U něj se parametry LTV řídí podmínkami konkrétního poskytovatele a úvěru.
Při porovnávání americké hypotéky s jinými možnostmi podnikatelského financování se nevyplatí soustředit pouze na úrokovou sazbu. Důležitý je celkový pohled na to, kolik vás úvěr bude stát a jak jsou nastavené jeho podmínky.
Vedle úroku proto zohledněte také případné poplatky spojené se sjednáním a správou úvěru nebo další náklady vyplývající ze smlouvy. Při porovnávání nabídek je užitečné sledovat i celkovou částku, kterou za dobu trvání úvěru zaplatíte.
Splatnost posuzujte především v kontextu toho, co úvěrem financujete. Pokud má financování překlenout určité období nebo podpořit projekt s očekávaným termínem dokončení či prodeje, může být důležitější flexibilita při ukončení úvěru než co nejnižší měsíční splátka.
Pokud počítáte s možností, že úvěr splatíte dříve, věnujte pozornost také podmínkám sjednaným ve smlouvě. U podnikatelského financování si před podpisem ověřte, zda lze úvěr předčasně splatit, za jakých podmínek a zda jsou s tím spojené další náklady.
Při výběru podnikatelského financování tak porovnávejte nabídky jako celek – od úrokové sazby a poplatků přes splatnost až po možnosti předčasného splacení. Díky tomu můžete lépe posoudit, zda struktura úvěru odpovídá vašemu podnikatelskému záměru.
Stejně jako u jiných úvěrů je i u americké hypotéky důležité nastavit financování tak, aby odpovídalo vašim možnostem splácet.
Specifikem americké hypotéky je zajištění nemovitostí. Zástavní právo dává poskytovateli možnost uspokojit pohledávku ze zajištění, pokud dlužník své závazky neplní a jsou splněny podmínky pro realizaci zástavy.
Neznamená to však, že by jednotlivé opožděné splátky automaticky vedly k prodeji nemovitosti. Konkrétní postup při prodlení se odvíjí od právního režimu úvěru, smluvních podmínek a konkrétní situace. Podmínky spojené s prodlením je proto vhodné znát ještě před uzavřením smlouvy.
Americká hypotéka může být zajímavou možností pro podnikatele, který potřebuje neúčelové financování a má k dispozici vhodnou nemovitost jako zajištění. Prostředky tak může využít například na více výdajů spojených s podnikáním, aniž by jejich čerpání bylo navázáno na jeden konkrétní účel.
Pokud ale přesně víte, co chcete financovat, stojí za to porovnat americkou hypotéku také s účelově zaměřenými podnikatelskými úvěry. Podle charakteru záměru může jít například o provozní, investiční nebo developerské financování. Rozdíly mohou být nejen v účelu, ale také ve způsobu čerpání, splácení, požadovaném zajištění a dalších smluvních podmínkách.
V RONDA INVEST rozlišujeme jednotlivé možnosti financování právě podle potřeb a charakteru podnikatelského záměru. Jejich přehled najdete na stránce podnikatelského financování.
Při rozhodování proto doporučujeme vycházet z konkrétního podnikatelského záměru, nikoli pouze z názvu produktu. Porovnejte, jak jednotlivé možnosti financování odpovídají požadované částce, způsobu využití prostředků, plánované době splácení a možnostem zajištění.
Pokud hledáte neúčelové financování pro své podnikání, americkou hypotéku nabízíme v RONDA INVEST firmám i OSVČ. Úvěry poskytujeme obvykle ve výši 2 až 150 milionů Kč se splatností 1 až 3 roky. Úvěry zajišťujeme nemovitostmi v České republice nebo na Slovensku a LTV se u našich úvěrů pohybuje kolem 70 %. Vedle americké hypotéky poskytujeme také developerské, provozní a investiční úvěry, takže konkrétní podobu financování můžeme přizpůsobit charakteru vašeho podnikatelského záměru.
Často je důležitá také rychlost, s jakou se k financování dostanete. Žádost posoudíme do 48 hodin a úvěr můžeme poskytnout do 14 dnů od dodání kompletních podkladů. Úvěry navíc financujeme ze zdrojů RONDA INVEST, takže s čerpáním nemusíte čekat na to, až se potřebná částka vybere od investorů.
Podle konkrétního úvěru lze splácení nastavit formou měsíčních anuitních splátek, nebo měsíčně hradit pouze úroky a jistinu splatit při konečné splatnosti. Možné je také předčasné splacení. Pokud tedy řešíte financování svého podnikání, můžete si na stránce Financování pro firmy a developery projít jednotlivé možnosti a zjistit, která z nich nejlépe odpovídá vašemu záměru.
Potřebujete financování? Využijte podnikatelský úvěr zajištěný nemovitostí. Žádost posoudíme do 48 hodin a její vyhodnocení je zdarma.
Jedná se o obecné dotazy, které se nevztahují k produktu RONDA INVEST.
Ano, zástavcem nemusí být vždy přímo dlužník. Pokud má jako zajištění sloužit nemovitost jiné osoby, její vlastník musí se zřízením zástavního práva souhlasit a musí být splněny podmínky konkrétního poskytovatele. Předem si proto ověřte, zda poskytovatel takové zajištění přijímá a jaké dokumenty bude požadovat. U RONDA INVEST lze tuto možnost využít, zástavcem může být i třetí osoba.
Postup závisí na smlouvě, délce a charakteru prodlení a na tom, zda jde o spotřebitelský, nebo podnikatelský úvěr. U zajištěného úvěru může při neplnění závazků za stanovených podmínek dojít také k uspokojení pohledávky ze zástavy. Spotřebitelské úvěry současně podléhají zvláštním zákonným pravidlům, mimo jiné v oblasti sankcí za pozdní splácení.
Při posuzování žádosti se zohledňuje zejména bonita podnikatele nebo firmy, schopnost úvěr splácet a hodnota nemovitosti, která slouží jako zajištění. Konkrétní způsob posouzení a požadované podklady se mohou u jednotlivých poskytovatelů lišit.
Autor:
Eliška Karmazínová
20. 6. 2025
Mám 100 000 Kč. Do čeho investovat v roce 2026?16. 10. 2026
Jak začít investovat: průvodce prvními kroky
Výnos

Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV

Hořovice
 Premium
Výnos
Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV
Ostrava - Pustkovec
Výnos
Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV
Prostějov


