Investovat můžete začít i bez hlubokých znalostí finančních trhů. Potřebujete ale vědět, které peníze můžete investovat, kdy je budete potřebovat a podle čeho jednotlivé možnosti porovnávat. První investici proto nevybírejte podle nejvyššího nabízeného výnosu. Nejdříve si nastavte několik základních pravidel.
Než začnete vybírat konkrétní investici, rozdělte své peníze podle toho, k čemu mají sloužit.
Jinou funkci mají prostředky na běžné výdaje, jinou finanční rezerva a jinou peníze, které několik let nebudete potřebovat. Právě poslední skupina může tvořit základ investičního kapitálu.
Finanční rezerva má zůstat dostupná pro nenadálé situace, například výpadek příjmu nebo neočekávaný větší výdaj. Pokud byste ji investovali do produktu s delší splatností, nemuseli byste se k penězům dostat ve chvíli, kdy je budete potřebovat.
Do prvního rozhodnutí patří také vaše závazky. Máte-li například spotřebitelský úvěr s vysokou úrokovou sazbou, porovnejte jeho náklady s tím, čeho chcete investováním dosáhnout.
Spoření, investování a úvěr přitom řeší tři různé potřeby. Spoření slouží především k ukládání peněz a jejich dostupnosti. Investováním se snažíte volné prostředky zhodnotit. Úvěrem si naopak obstaráváte kapitál, který následně splácíte.
Ještě před první investicí je užitečné znát investiční trojúhelník. Pomáhá jednoduše popsat tři vlastnosti, které při porovnávání investic sledujete:
• výnos – jaké zhodnocení může investice přinést,
• riziko – jaká je míra nejistoty spojená s výsledkem investice,
• likvidita – jak snadno a rychle můžete získat své peníze zpět.
Tyto tři vlastnosti jsou vzájemně propojené a zpravidla není možné maximalizovat všechny současně. Vyšší očekávaný výnos bývá spojen s vyšší mírou rizika, omezenější likviditou nebo kombinací obojího. U peněz, které potřebujete mít kdykoliv k dispozici, naopak obvykle nelze očekávat stejné zhodnocení jako u prostředků, které můžete investovat na delší dobu.
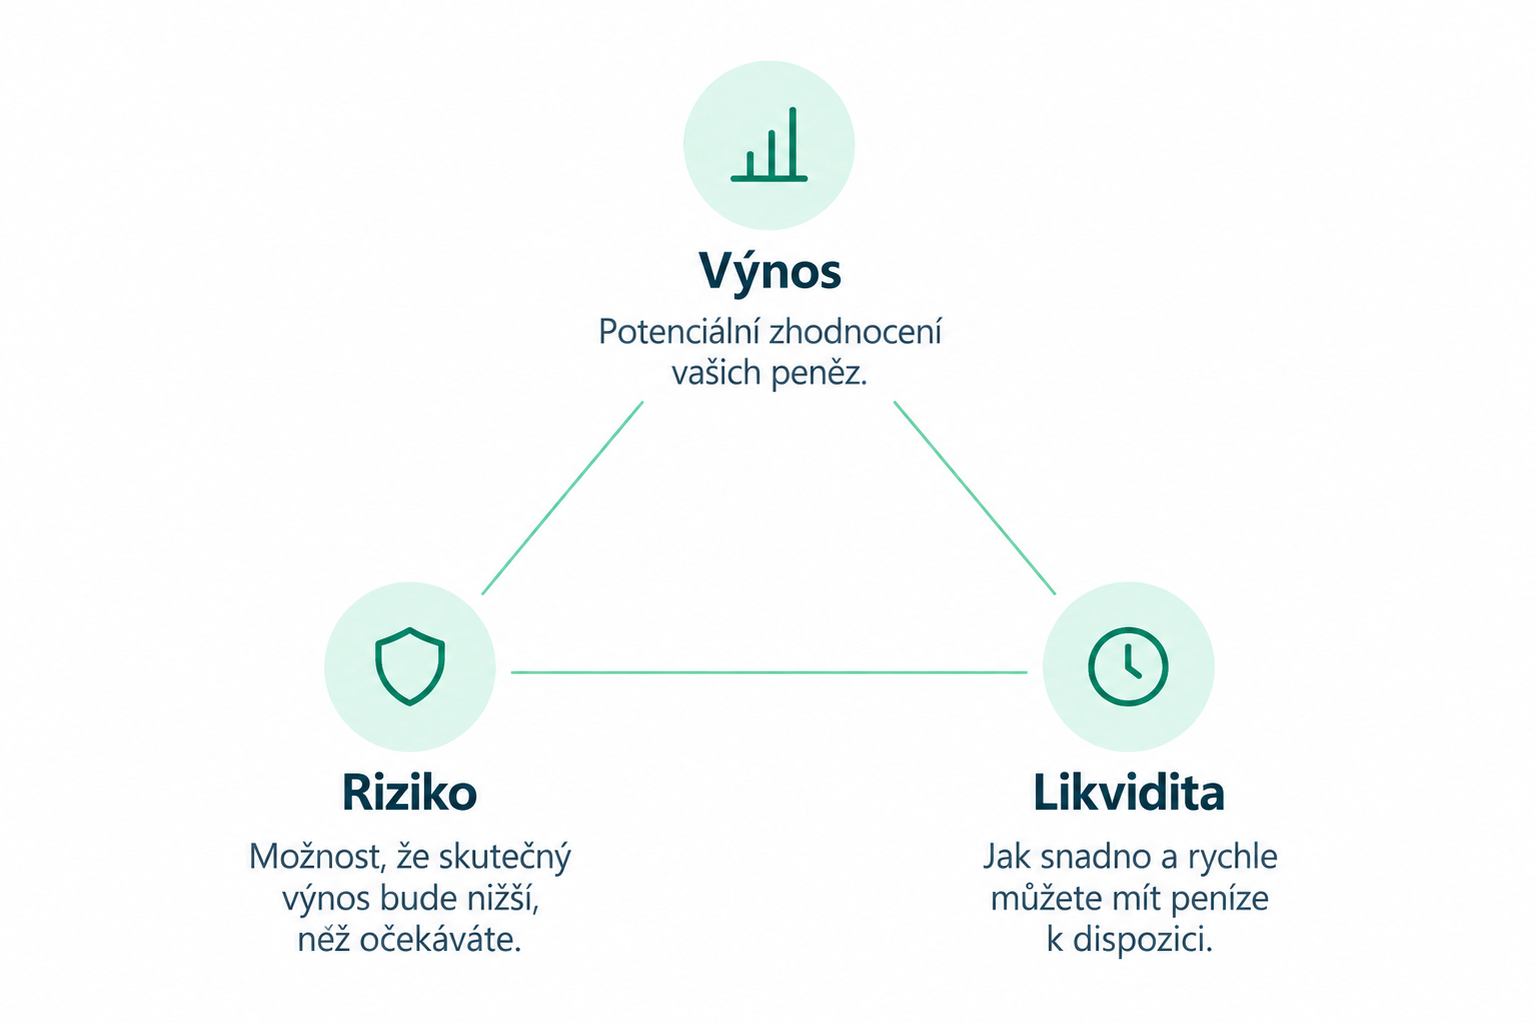
Investiční trojúhelník. Zdroj: vlastní práce
Pro začátek z toho plyne praktické pravidlo: nehledejte investici pouze podle nejvyššího výnosu. Nejdříve si určete, co od svých peněz potřebujete.
Investiční horizont říká, jak dlouho můžete nechat své peníze investované.
Je to praktický filtr, kterým můžete část nevhodných možností vyřadit ještě před podrobným porovnáváním produktů.
Pokud například víte, že za rok budete potřebovat 300 000 Kč jako vlastní prostředky na koupi nemovitosti, budete tuto částku posuzovat jinak než peníze určené na horizont deseti nebo dvaceti let.
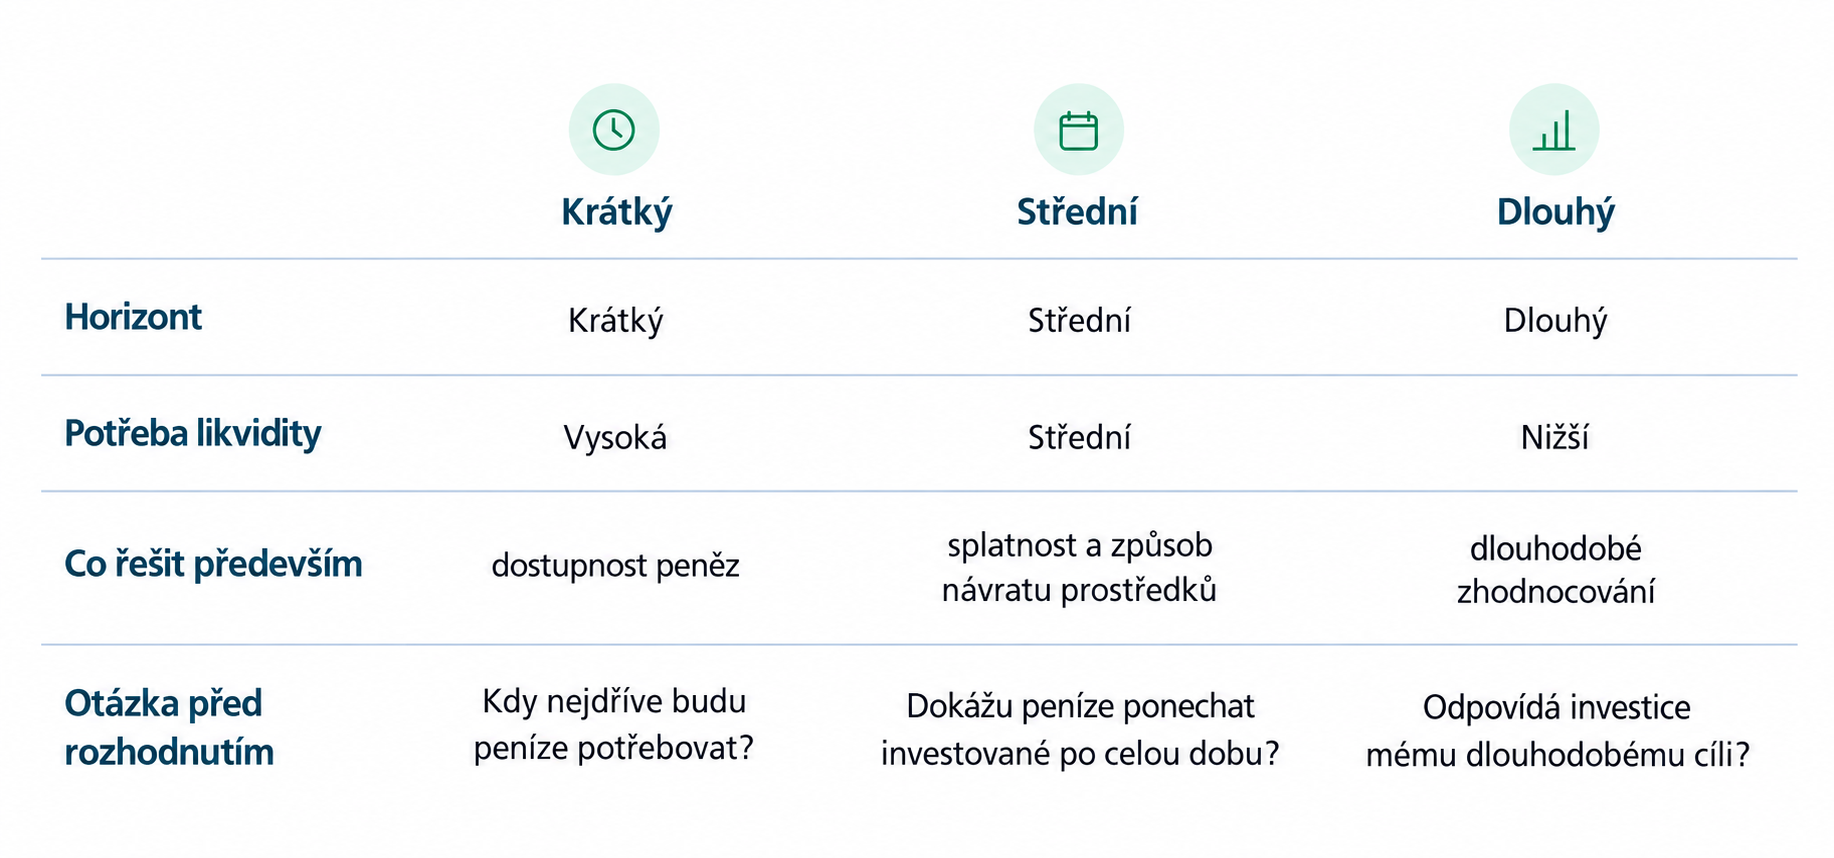
Investiční horizont podle potřeby likvidity a cíle. Zdroj: vlastní práce.
Praktické pravidlo je jednoduché: nejdříve stanovte termín, potom hledejte produkt, který mu odpovídá. Ne obráceně.
Údaj například „7 % p.a.“ znamená roční sazbu. Sám o sobě ale nestačí k porovnání dvou investic.
U nabízeného výnosu si ověřte:
• zda je výnos pevný, nebo závisí na vývoji trhu,
• za jaké období je sazba uvedena,
• jak často se výnos vyplácí,
• jak dlouho investice trvá,
• jaké náklady jsou s investicí spojené.
Dvě investice s výnosem 7 % p.a. tak nemusí fungovat stejně. Jedna může mít pevně stanovenou splatnost a pravidelnou výplatu výnosů, zatímco výsledek druhé může záviset na tržní ceně aktiva.
Lišit se může také způsob, jakým se dostanete k investovaným penězům. Veřejně obchodovanou akcii lze za běžných tržních podmínek prodat na burze, její cena se ale v okamžiku prodeje může lišit od ceny nákupní. Produkt s pevnou splatností zase může počítat s vrácením prostředků až ve stanoveném termínu.
Samotné procento proto nestačí. Pro smysluplné porovnání potřebujete znát podmínky, za kterých má daného výnosu investice dosahovat.
Pro začátek nepotřebujete znát všechny produkty na finančním trhu. Potřebujete rozumět základním rozdílům mezi nejběžnějšími možnostmi.
Akcie představují podíl ve společnosti. Jejich hodnota se obchodováním na trhu mění a investor může vydělat růstem ceny nebo v některých případech dividendou. Výhodou veřejně obchodovaných akcií bývá likvidita, nevýhodou může být výrazné kolísání ceny.
Fondy a ETF umožňují prostřednictvím jednoho produktu investovat do většího počtu aktiv. Při výběru sledujte, do čeho fond skutečně investuje, jakou strategii používá a kolik stojí jeho správa. Samotné označení ETF nic nevypovídá o tom, jak výrazně může jeho hodnota kolísat.
Dluhopisy jsou založeny na vztahu mezi investorem a emitentem, který si jejich vydáním obstarává kapitál. Pro investora proto není podstatný pouze nabízený úrok, ale také emitent, jeho schopnost dostát závazkům a podmínky konkrétní emise.
Přímá investice do nemovitosti může přinášet příjem z nájemného a změnu hodnoty samotné nemovitosti. Vyžaduje však vysoký vstupní kapitál a investor musí počítat s náklady na pořízení, údržbu a správu. Prodej nemovitosti navíc zpravidla není otázkou několika minut.
Kryptoměny mohou zaznamenávat velmi výrazné pohyby ceny v krátkém období. Investor musí vedle samotného trhu rozumět také způsobu nákupu a bezpečnému uchování digitálních aktiv.
Participace na úvěrech fungují odlišně. Investor může participovat na již poskytnutém úvěru a výnos participace vychází z předem stanovených podmínek.
Jednotlivé možnosti proto nelze seřadit do univerzálního žebříčku od nejlepší po nejhorší. Liší se tím, odkud vzniká výnos, na jakou dobu jsou peníze investovány, jak jsou dostupné a kolik produkt stojí.
Výnos uvedený u produktu ještě nemusí odpovídat výsledku, který investor skutečně získá. Jedním z důvodů jsou poplatky.
ČNB proto investorům doporučuje sledovat celkové náklady investičních produktů, nikoliv pouze očekávané zhodnocení.
Před první investicí zjistěte zejména:
• zda platíte vstupní poplatek,
• zda existuje průběžný poplatek za správu,
• kolik stojí nákup a prodej,
• zda existuje výstupní poplatek,
• zda jsou účtovány další náklady.
Průběžné poplatky jsou důležité zejména u dlouhodobých investic, protože se opakují a snižují kapitál, který může být dále zhodnocován.
Vedle nákladů je potřeba zohlednit také daňovou stránku. Ta závisí na konkrétním druhu příjmu a aktuálním znění právních předpisů. Daňový režim proto nelze automaticky přenášet z jednoho typu investice na jiný.
Ani zajímavé parametry investice nejsou důvodem přeskočit kontrolu toho, komu peníze posíláte a na základě jakých podmínek.
Česká národní banka vede seznamy subjektů finančního trhu, kterým udělila příslušná oprávnění nebo které eviduje. Současně neplatí, že každý finanční produkt a podnikatelský model je vždy pod dohledem ČNB. Proto samotné nalezení nebo nenalezení společnosti v databázi ČNB nemusí stačit – rozhodující je také právní režim konkrétního produktu.
Před odesláním peněz byste měli znát odpověď minimálně na následující otázky:
Komu peníze posílám?
Ověřte identitu společnosti a svou smluvní stranu.
Do čeho přesně investuji?
Marketingový název nestačí. Potřebujete rozumět principu produktu.
Odkud vzniká můj výnos?
Měli byste být schopni pochopit ekonomický princip, na kterém je výnos založen.
Kdy se mi mají prostředky vrátit?
Rozlišujte mezi výplatou výnosu a vrácením investované částky.
Jaké dokumenty investici upravují?
Produktová stránka nenahrazuje smlouvu a další relevantní dokumentaci.
ČNB současně upozorňuje na podvodné investiční nabídky, falešné reklamy a zneužívání identity známých osob nebo institucí. Časový nátlak, nejasná identita protistrany nebo požadavek na rychlé zaslání peněz jsou důvodem k důkladnějšímu ověření nabídky.
Stejný postup můžete použít při posuzování participací, které nabízíme v RONDA INVEST.
Podnikatelům a developerům nejprve financujeme úvěry ze zdrojů RONDA INVEST. Investorům následně umožňujeme participovat na již poskytnutých podnikatelských a developerských úvěrech zajištěných nemovitostmi.
V nabídce si vybíráte participaci na konkrétním již poskytnutém úvěru. Před rozhodnutím vidíte jeho parametry, například pevný roční výnos, splatnost, účel financování nebo LTV.
K 5. 10. 2026 je jedním z projektů v naší aktuální nabídce participace na úvěru financujícím výstavbu rodinného domu se třemi bytovými jednotkami v Ostravě-Pustkovci.
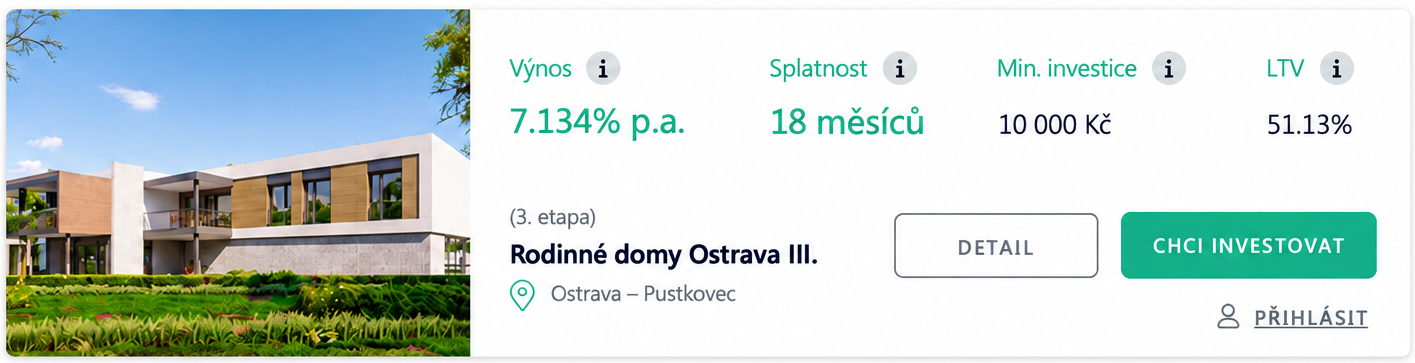
Projektu z online portálu RONDA INVEST. Zdroj: online portál RONDA INVEST.
Aktuálně zveřejněné parametry jsou:
• pevný roční výnos 7,134 % p.a.,
• splatnost 18 měsíců,
• minimální investice 10 000 Kč,
• aktuální LTV 51,13 %,
• úvěr ve výši 24 mil. Kč,
• aktuálně uváděná hodnota nemovitého zajištění 31 293 852 Kč,
• zástavní právo v 1. pořadí.
K 24. 9. 2026 byla podle informací u nabídky stavba přibližně ze 66 % dokončena. Jako zdroj splacení je uveden prodej bytových jednotek.
Na jednom konkrétním projektu tak můžete před investicí posoudit nejen nabízený výnos, ale také dobu participace, minimální částku, účel financování a parametry úvěru.
Procenta jsou pro začínajícího investora mnohem srozumitelnější, když je převedete na konkrétní částku.
Vezměme modelových 100 000 Kč.
ČNB uvádí, že průměrná úroková sazba nových vkladů domácností s dohodnutou splatností činila v srpnu 2026 3,38 % p.a.
Při částce 100 000 Kč odpovídá tato sazba za jeden rok hrubému úroku: 100 000 × 3,38 % = 3 380 Kč
Projekt Rodinné domy Ostrava III. má k 5. 10. 2026 pevný roční výnos 7,134 % p.a. Při stejné modelové částce odpovídá tato sazba za jeden rok hrubému výnosu:
100 000 × 7,134 % = 7 134 Kč
Rozdíl v ročním přepočtu činí: 7 134 − 3 380 = 3 754 Kč na každých 100 000 Kč.
Jde o srovnání ročních sazeb, nikoliv výpočet celkového výsledku projektu za 18 měsíců. Bankovní vklad a participace jsou navíc rozdílné produkty s odlišnými vlastnostmi a podmínkami.
Přepočet ale ukazuje, proč se při rozhodování vyplatí převést procentní sazbu na konkrétní částku a následně ji posoudit společně s ostatními parametry produktu. Propočítejte si své finance na naší kalkulačce.
Proces investování můžete vyřídit online. Registrace zabere přibližně 5 až 10 minut. Po dokončení registrace a ověření totožnosti získáte přístup do Portálu Ronda.
V něm můžete:
1. projít aktuální nabídku participací,
2. otevřít detail vybraného projektu a jeho parametry,
3. zvolit částku, kterou chcete investovat,
4. dokončit investici podle pokynů v portálu,
5. následně sledovat své investice a vyplácené výnosy na jednom místě.
Výnosy z participací vyplácíme každý měsíc. Investovaná částka se při ukončení investice vrací společně s posledním výnosem.
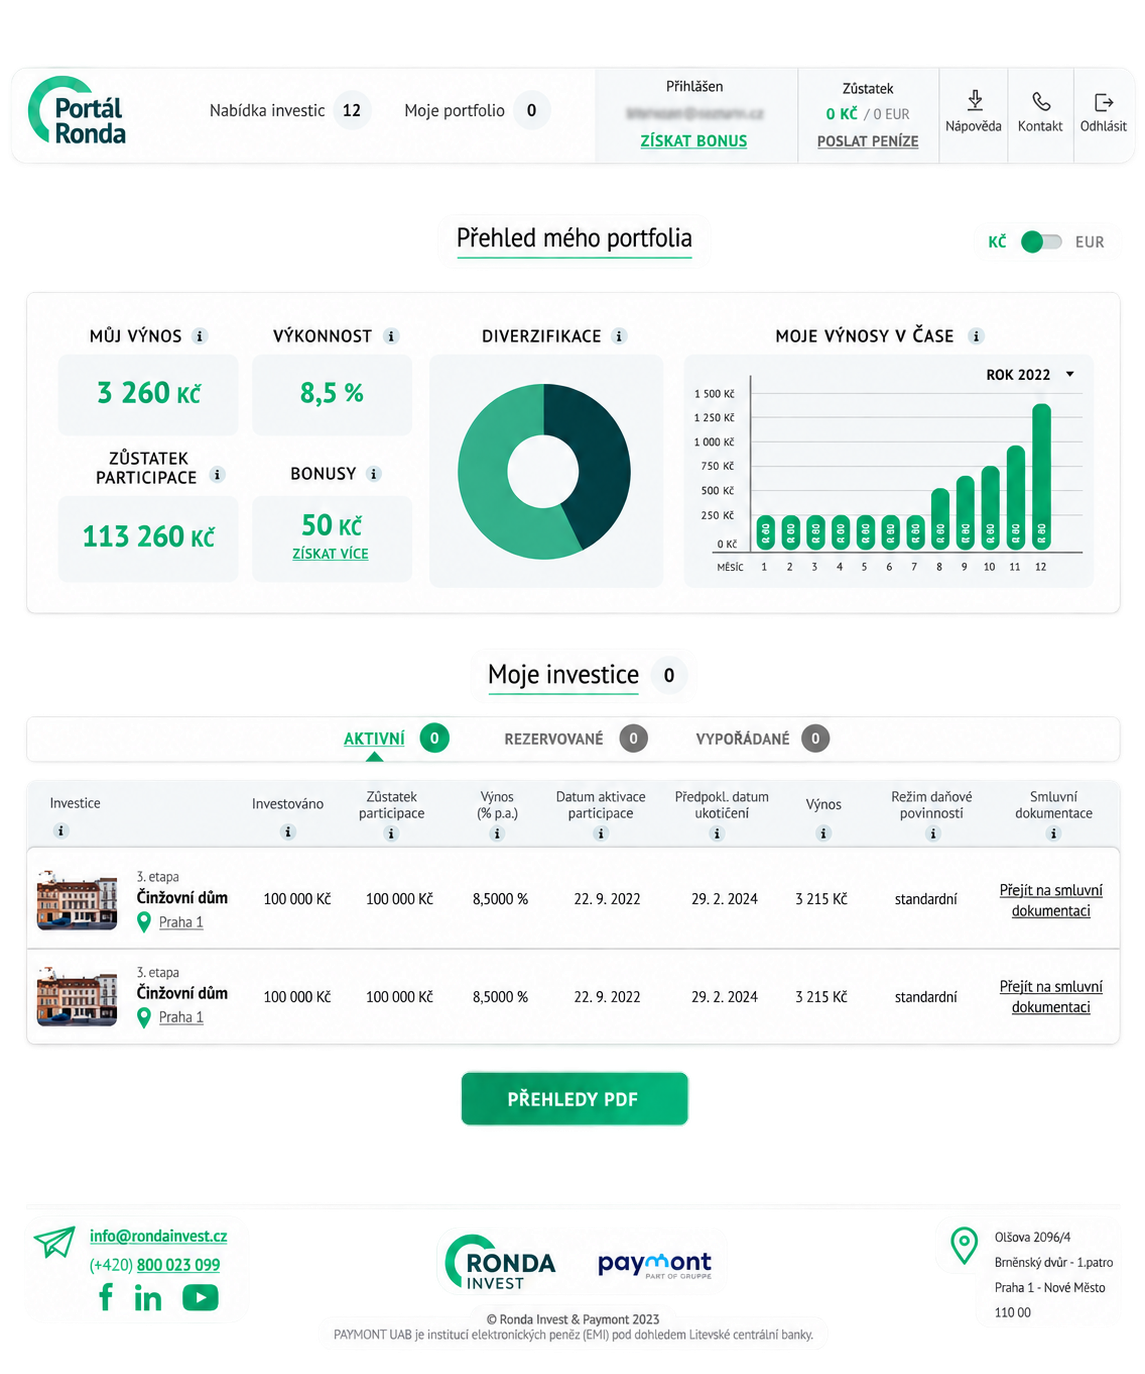
Náhled online portálu RONDA INVEST. Zdroj: RONDA INVEST
Začít přitom nemusíte se statisíci. V naší nabídce jsou participace již od 1 000 Kč, konkrétní minimum se může u jednotlivých projektů lišit. Například u projektu Rodinné domy Ostrava III. činí minimální investice 10 000 Kč.
Přitom investorům neúčtujeme žádné poplatky.
Jak investování s RONDA INVEST funguje najdete na naších stránkách.
Při posuzování poskytovatele můžete vedle aktuální nabídky pracovat také s informacemi o jeho dosavadním fungování.
RONDA INVEST působí od roku 2018. K polovině roku 2026 jsme podle našich obchodních výsledků:
• celkem profinancovali přes 4 miliardy Kč,
• profinancovali přibližně 400 projektů,
• dosáhli 100% úspěšnosti ve vyplácení výnosů a původně zainvestovaných částek investorům.
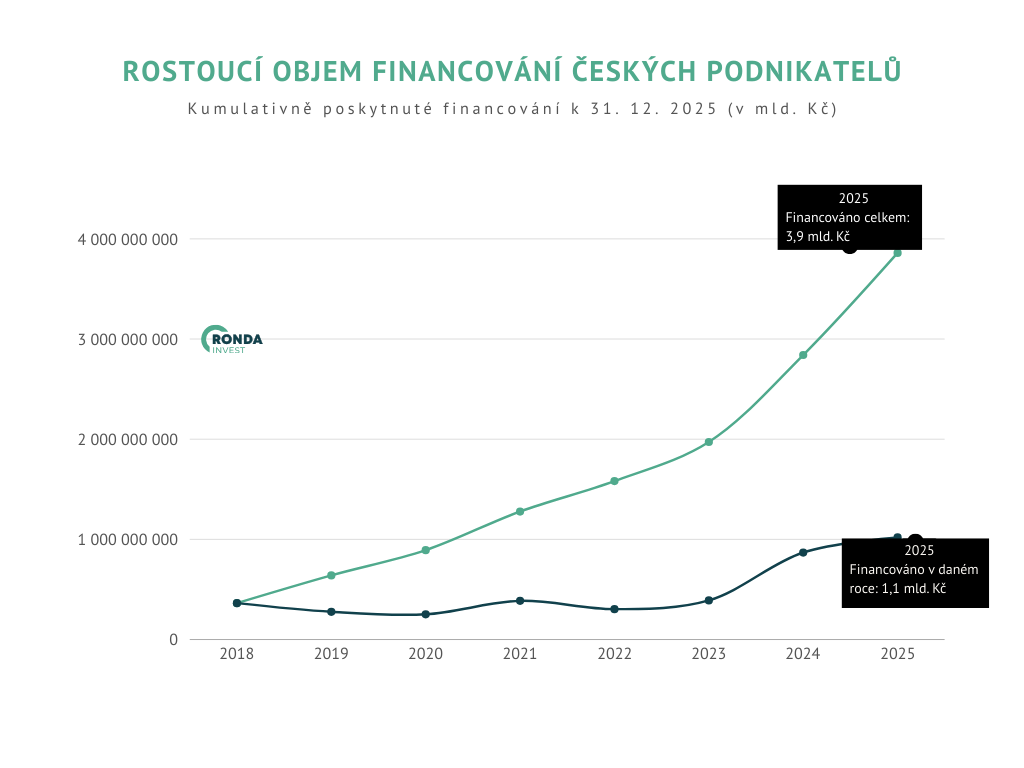
Graf obchodních výsledků RONDA INVEST – objem financování. Zdroj: interní obchodní výsledky RONDA INVEST, stav k 31. 12. 2025.
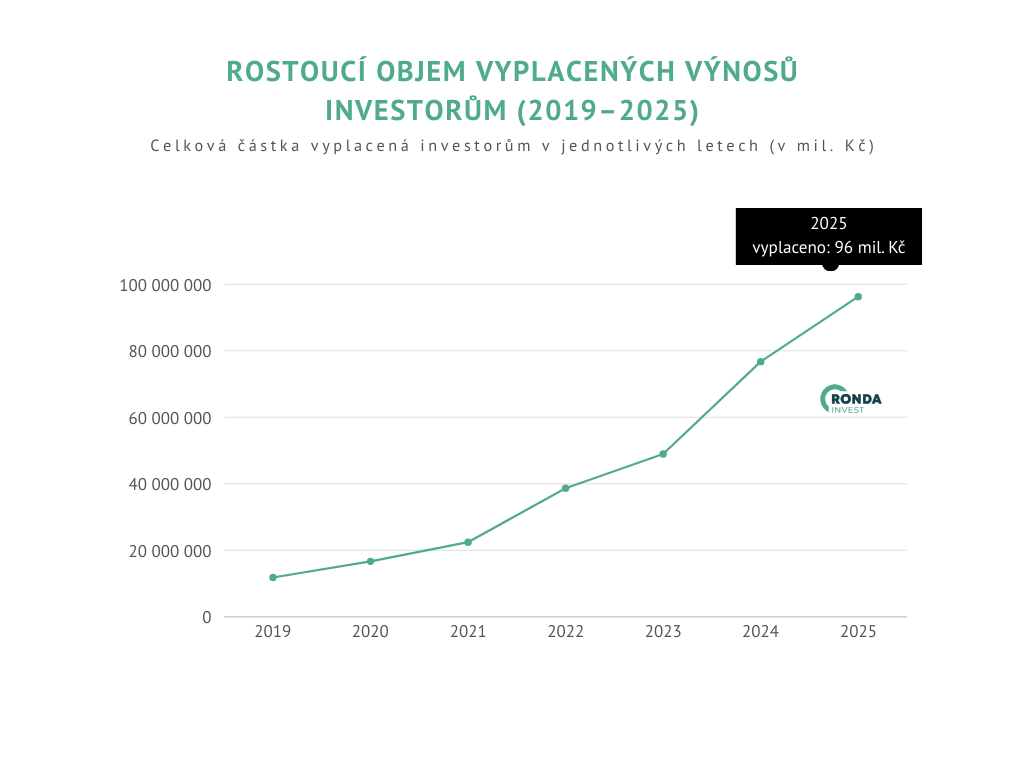
Graf obchodních výsledků RONDA INVEST – objem vyplacených výnosů. Zdroj: interní obchodní výsledky RONDA INVEST, stav k 31. 12. 2025.
„Prvním krokem je ujasnit si, proč investuji, kdy budu peníze potřebovat a jakou částku můžu nechat investovanou delší dobu. Zároveň bych měl rozumět tomu, co se s mými penězi po zainvestování děje.“
Michal Novohradský, Vedoucí oddělení participací, RONDA INVEST.
Než odešlete první peníze, zkontrolujte si:
• Mám oddělenou finanční rezervu?
• Vím, kdy budu investované peníze potřebovat?
• Rozumím tomu, do čeho investuji a odkud vzniká výnos?
• Znám délku investice a způsob vrácení prostředků?
• Znám poplatky a další náklady?
• Přečetl jsem relevantní dokumentaci?
• Ověřil jsem společnost, které peníze posílám?
• Vím, jak tato investice zapadá do mých finančních cílů?
Pokud na některou z těchto otázek neumíte odpovědět, nejdříve si chybějící informaci zjistěte.
Pokud už máte rezervu vyřešenou, znáte svůj investiční horizont a chcete si tento postup vyzkoušet na reálných příležitostech, podívejte se na naši Aktuální nabídku. U jednotlivých participací najdete pevný roční výnos, splatnost úvěru, minimální investici, informace o financovaném projektu a další parametry potřebné k informovanému rozhodnutí.
Pokud chcete před první investicí ještě porovnat, jak se liší jednotlivé možnosti zhodnocení peněz, pokračujte článkem Mám 100 000 Kč. Do čeho investovat v roce 2026?. Najdete v něm srovnání různých investičních možností a jejich hlavních vlastností.
Projděte si aktuální investiční příležitosti RONDA INVEST a porovnejte výnos, splatnost i parametry jednotlivých projektů.
Jedná se o obecné dotazy, které se nevztahují k produktu RONDA INVEST.
Důsledky závisí na právní konstrukci konkrétního produktu a smluvní dokumentaci. Před investicí proto nestačí ověřit pouze obchodní značku poskytovatele. Zjistěte také, kdo je vaší smluvní stranou, jaký právní vztah investicí vzniká a jak dokumentace upravuje mimořádné situace.
Zkuste jej vlastními slovy popsat bez marketingových názvů. Měli byste umět vysvětlit, kam vaše peníze směřují, odkud vzniká výnos, jak dlouho investice trvá, jaké má náklady a jakým způsobem se vám investovaná částka vrací.
Pokud některou část vysvětlit nedokážete, vraťte se před investicí k dokumentaci nebo si vyžádejte další informace.
Nemusíte. Výši první investice můžete přizpůsobit svým volným prostředkům a minimální částce konkrétního produktu. Postupné investování zároveň umožňuje rozdělit kapitál mezi více investic namísto jeho soustředění do jediné příležitosti.
Článek má vzdělávací charakter a nepředstavuje individuální investiční doporučení.
Autor:
Eliška Karmazínová
20. 6. 2025
Mám 100 000 Kč. Do čeho investovat v roce 2026?
Výnos

Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV

Hořovice
 Premium
Výnos
Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV
Ostrava - Pustkovec
Výnos
Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV
Prostějov


