Finanční gramotnost není jen znalost pojmů. Pro investora znamená především schopnost správně rozdělit peníze podle jejich účelu, porovnávat různé finanční produkty a rozumět tomu, jak jednotlivá rozhodnutí ovlivňují jeho finance.
Pokud už máte s investováním zkušenosti, nemusíte začínat u definice akcie nebo dluhopisu. Důležitější je umět posoudit vlastní finanční situaci a vědět, podle čeho vybírat mezi různými možnostmi zhodnocení peněz.
Finanční gramotnost je schopnost orientovat se ve vlastních financích a na základě dostupných informací o nich rozhodovat. Zahrnuje práci s rozpočtem a finanční rezervou, porozumění úvěrům, inflaci a úročení i schopnost porovnávat spořicí a investiční produkty.
U zkušenějšího investora se k tomu přidává práce s investičním horizontem, likviditou a skladbou portfolia.
V praxi tedy nejde o to znát co nejvíce finančních pojmů. Podstatné je umět je využít při konkrétním rozhodování.
Rozpočet nemusí sloužit pouze ke kontrole měsíčních výdajů. Umožňuje především rozdělit prostředky podle toho, kdy a k čemu je budete potřebovat.
Jednu část příjmů využíváte na běžný provoz domácnosti, další prostředky mohou tvořit finanční rezervu nebo být určené na plánované výdaje. Vedle toho můžete mít peníze vyčleněné na investování.
Důležité je proto rozlišovat také spoření, investování a financování. Každé řeší jinou potřebu.
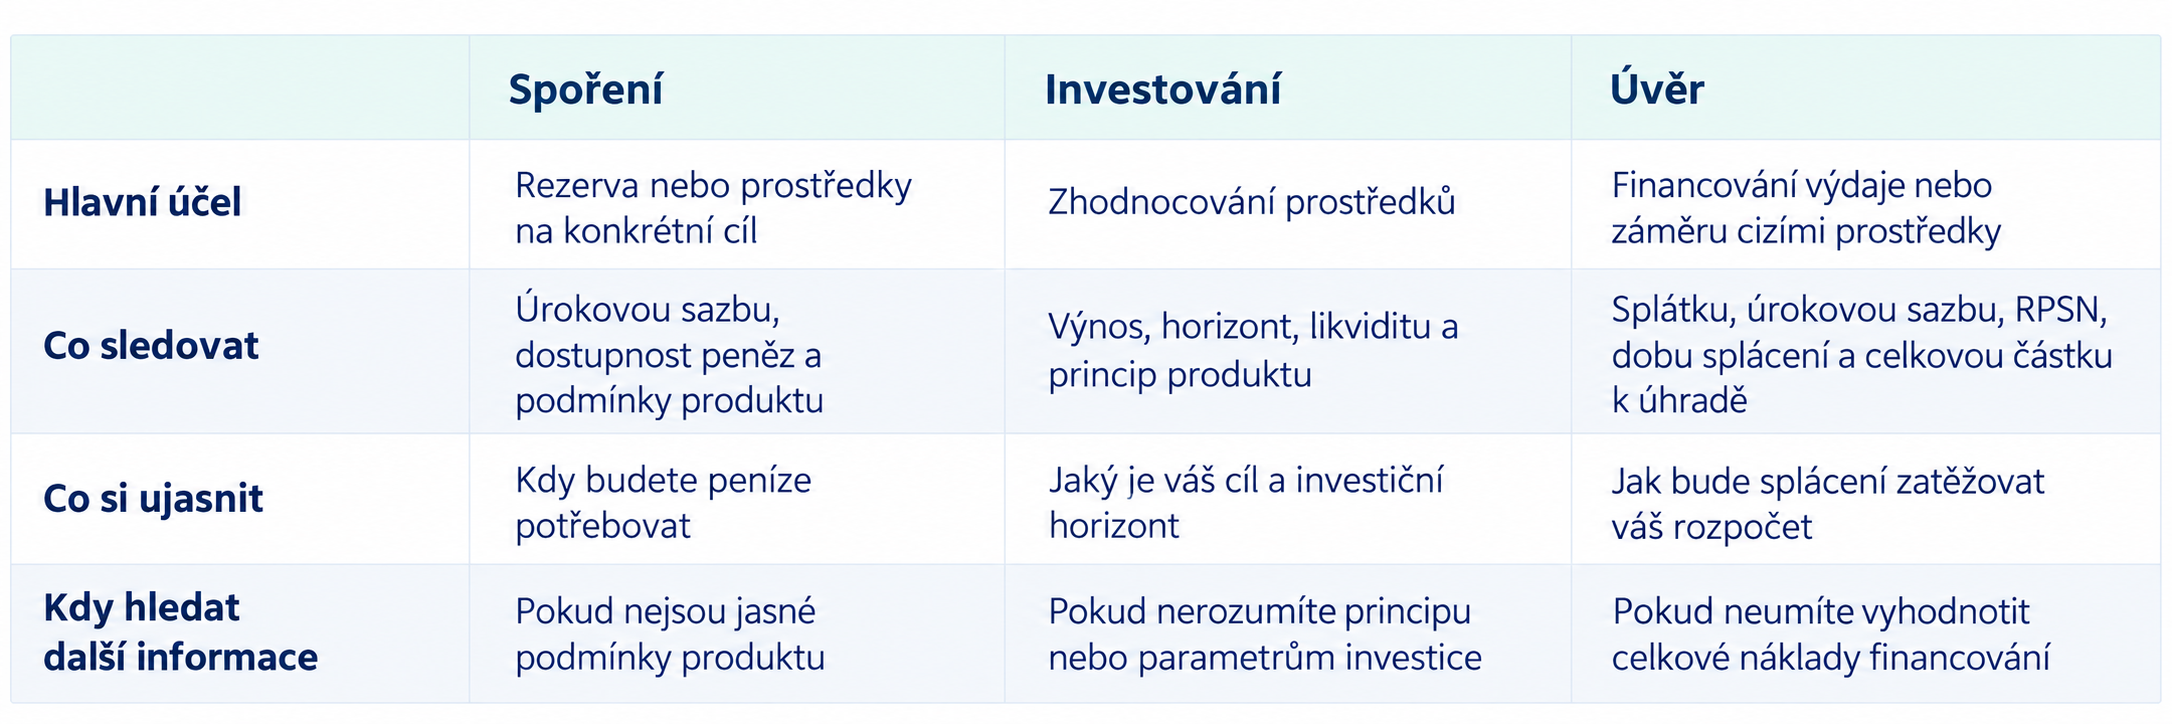
Tabulka porovnává spoření, investování a úvěr z hlediska jejich účelu, klíčových parametrů a finančního plánování. Zdroj: vlastní práce.
Finanční rezerva a investiční portfolio mají odlišný účel.
Rezerva má pomoci pokrýt neočekávané výdaje nebo výpadek příjmů. Proto u ní zpravidla hraje důležitou roli dostupnost prostředků.
U investic naopak vstupuje do rozhodování investiční horizont, očekávaný výnos, likvidita a další vlastnosti konkrétního produktu. Na základní přehled se můžete podívat v naší kalkulačce.
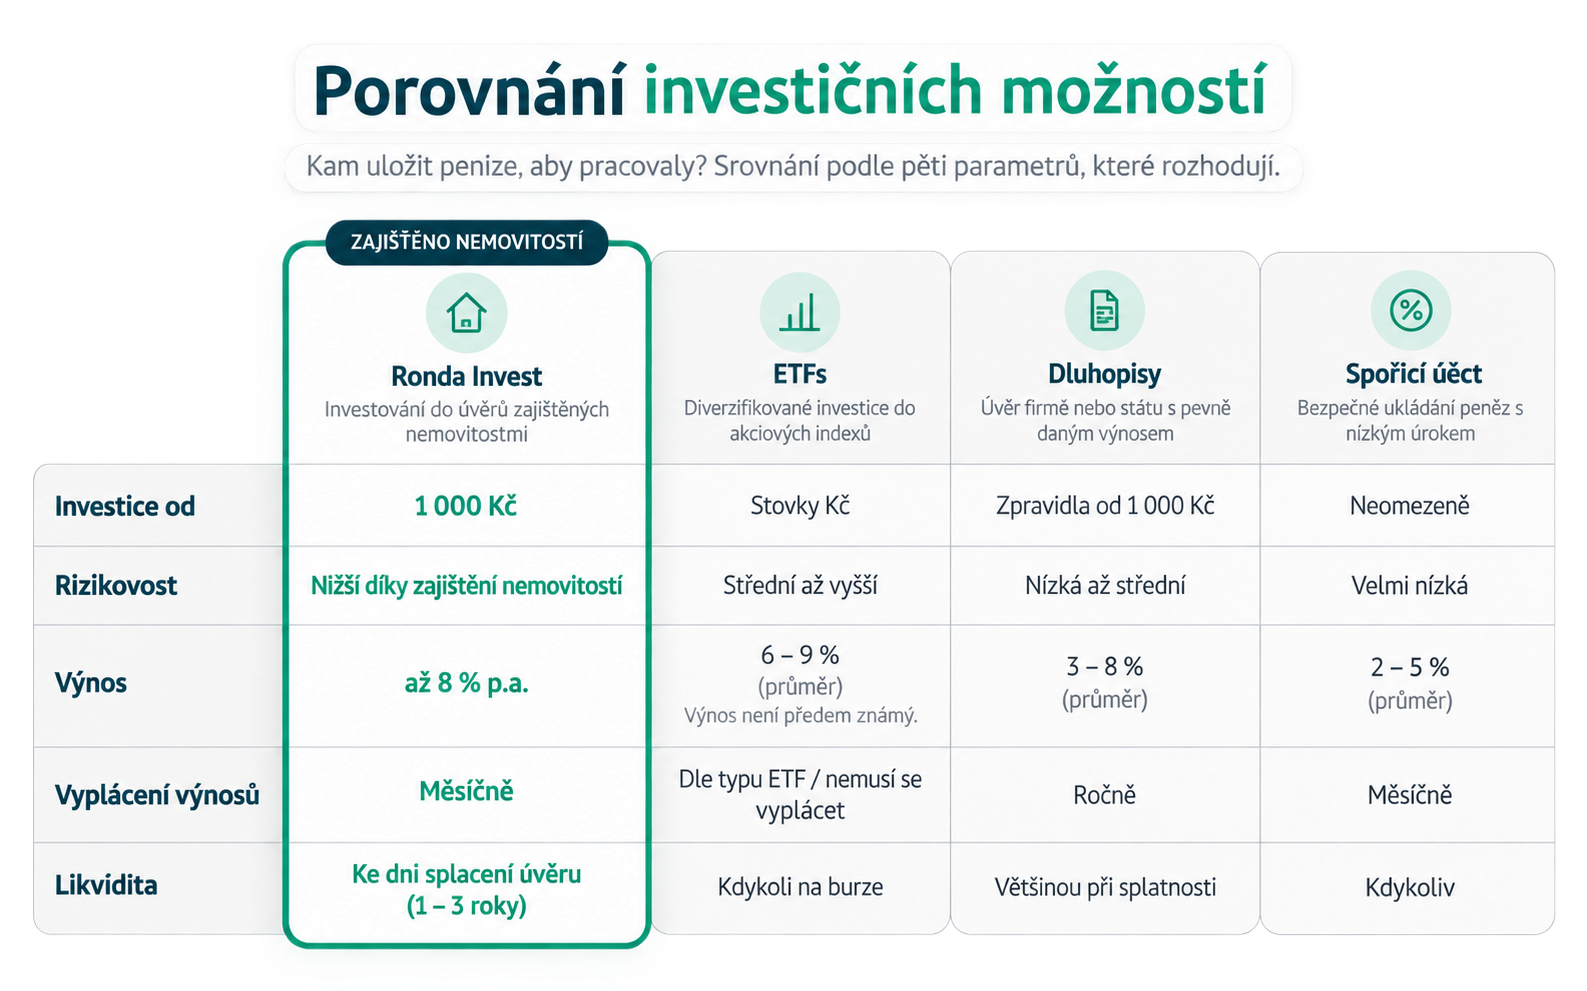
Tabulka porovnání investičních možností. Zdroj: vlastní práce
Univerzální částka, kterou by měl každý držet jako rezervu, neexistuje. Záleží například na pravidelných výdajích domácnosti, stabilitě příjmů, plánovaných výdajích a dalších finančních závazcích.
Inflace znamená růst cenové hladiny, a tím pokles kupní síly peněz. V České republice vychází ČNB při vyhodnocování inflace ze statistických dat Českého statistického úřadu. Inflační cíl ČNB je stanoven na 2 %.
Pro investora je proto důležité rozlišovat mezi nominálním a reálným výnosem.
Pokud například hodnota investice nominálně vzroste o 5 %, neznamená to automaticky, že se o stejných 5 % zvýšila také kupní síla investovaných peněz. Část nominálního zhodnocení může být vyrovnána růstem cen. Pokud tedy nominální zhodnocení vzrostl na 5 % p. a., ale inflace činí 2 % p.a., pak kupní síla peněz je 3 % p.a. před zdaněním.
Při dlouhodobém hodnocení výsledků proto dává smysl sledovat vedle nominálního výnosu také vývoj inflace.
Složené úročení se projeví tehdy, když se dosažené zhodnocení přidá k původní částce a v dalším období se zhodnocuje i tato navýšená částka.
Například při opakovaném reinvestování výnosů se postupně mění základ, ze kterého může vznikat další výnos. Význam tohoto efektu roste s délkou investičního horizontu a závisí také na dosažené míře zhodnocení.
Princip úročení je důležitý i při práci s úvěry. Úrok představuje odměnu za poskytnutí úvěru.
Při posuzování úvěru proto sledujte vedle výše splátky také úrokovou sazbu, RPSN, dobu splácení a celkovou částku, kterou za úvěr zaplatíte.
RPSN neboli roční procentní sazba nákladů pomáhá posoudit celkovou nákladovost úvěru.
Vedle výpůjční úrokové sazby a struktury splátek se při jejím výpočtu zohledňují také další náklady, které splňují příslušné podmínky – například některé administrativní poplatky, provize nebo povinné pojištění. Proto nelze úrokovou sazbu a RPSN zaměňovat.
Pro finanční rozhodování z toho plyne jednoduché pravidlo: při porovnávání úvěrů se nedívejte pouze na měsíční splátku nebo úrokovou sazbu, ale na celkové podmínky financování.
Ani u investic nestačí porovnat jedno číslo. Při hodnocení konkrétní nabídky je vhodné sledovat několik základních oblastí:
• Výnos: Jaká sazba výnosu je u nabídky uvedena a za jaké období?
• Horizont: Na jak dlouho je investice plánovaná?
• Likvidita: Za jakých podmínek můžete získat investované prostředky zpět?
• Způsob výplaty: Kdy a jakým způsobem se vyplácí výnos?
• Princip produktu: Z čeho výnos vzniká a jak investice funguje?
• Portfolio: Jak konkrétní investice zapadá mezi vaše ostatní investice?
Díky tomu můžete dvě nabídky posuzovat podle více vlastností a podle jejich role ve vašem portfoliu.
Jak ověřit investiční nabídku a jejího poskytovatele
Součástí finanční gramotnosti je také schopnost ověřovat informace.
U investiční nabídky by mělo být zřejmé, kdo ji nabízí, jak produkt funguje, kam prostředky směřují, z čeho vzniká výnos a jaké podmínky jsou s investicí spojené.
Pozornost si zaslouží zejména nabídky, u kterých není možné poskytovatele nebo princip fungování produktu snadno ověřit, případně pokud je investor tlačen k rychlému rozhodnutí bez dostatku informací.
Jak fungují investice s RONDA INVEST
V RONDA INVEST tedy můžete investovat prostřednictvím participací na již poskytnutých podnikatelských a developerských úvěrech zajištěných nemovitostmi. Úvěry nejprve posoudíme z pohledu risku, následně zafinancujeme ze zdrojů RONDA INVEST a následně nabízíme investorům možnost participovat na nich.
U každé investiční příležitosti předem vidíte konkrétní parametry, například sazbu výnosu, délku splatnosti, LTV, účel financování a informace o nemovitostech sloužících jako zajištění úvěru. Sami si tak vybíráte, do kterých nabídek chcete své prostředky investovat.
Celý proces probíhá online. V investorském portálu si můžete prohlížet aktuální nabídku, realizovat investice a následně sledovat přehled svých participací i vyplacených výnosů. Výnos je u participací stanoven pevnou roční sazbou a vyplácíme jej každý měsíc. Po skončení investice vám společně s posledním výnosem vracíme investovanou částku.
Podívejte se, jak investování s RONDA INVEST funguje, nebo přejděte rovnou na aktuální nabídku investičních příležitostí.
Konkrétním příkladem je nabídka Stavební pozemky Jirkov – Ústecký kraj (1. etapa).
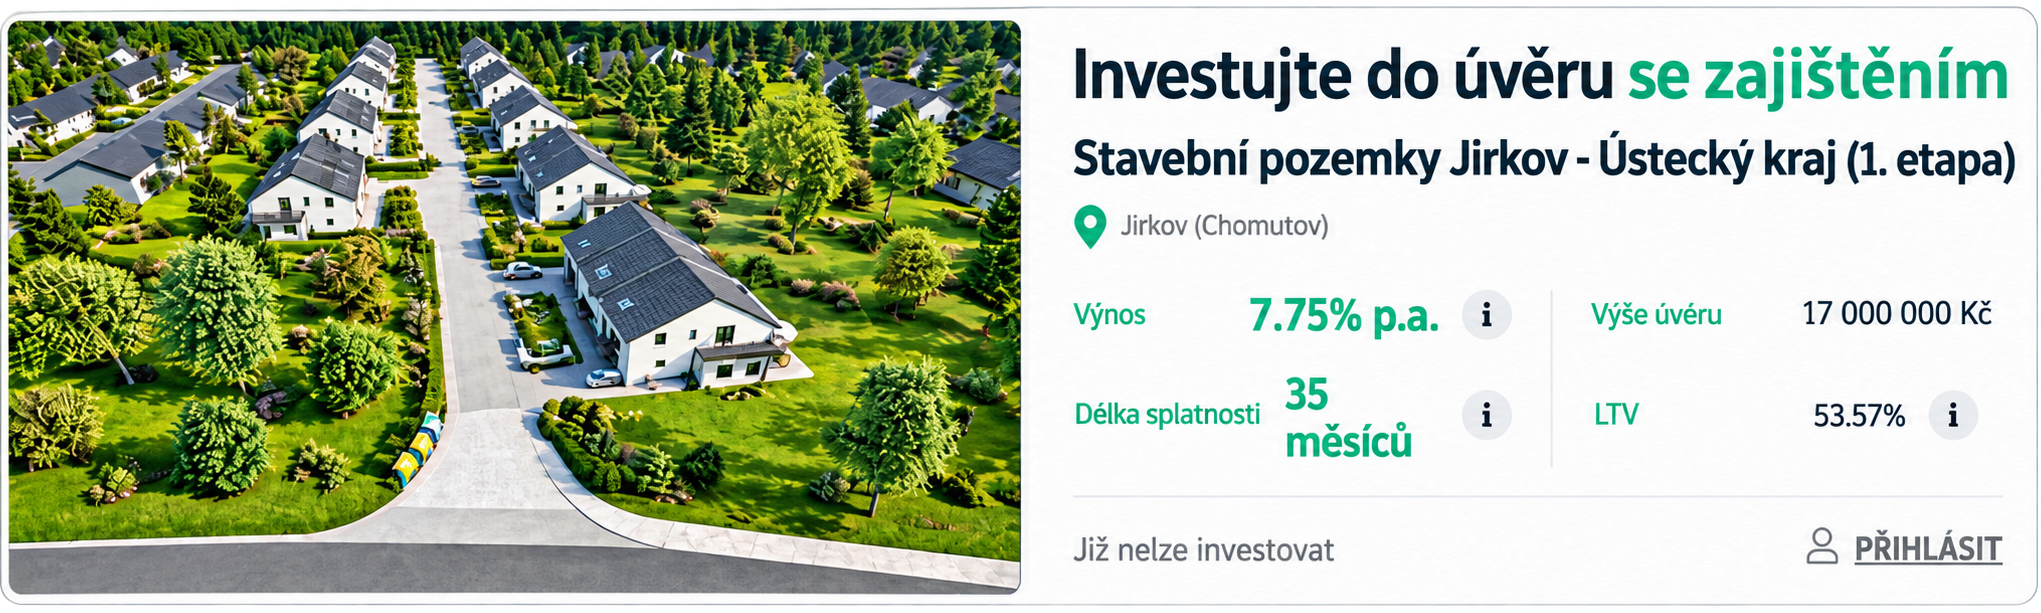
Zobrazení projektu na online portálu Ronda Invest. Zdroj: online portál Ronda Invest.
Úvěr slouží k financování dokončení výstavby dvou trojdomů, tedy celkem šesti rodinných domů. U nabídky jsou uvedeny následující parametry:
Sazba výnosu: 7,75 % p.a.
Délka splatnosti: 36 měsíců
LTV: 57,57 %
U projektu je uvedená celková výše úvěru 17 mil. Kč a objem aktuálně nabízený k participaci 5 mil. Kč. Úvěr je čerpán postupně v několika tranších podle průběhu výstavby.
LTV vyjadřuje poměr výše úvěru k hodnotě nemovitosti. U nabídky Jirkov jsou jako nemovité zajištění uvedeny stavební pozemky s rozestavěnými trojdomy v Jirkově a bytová jednotka v Bílině; u obou RONDA INVEST uvádí zástavní právo v prvním pořadí.
Na konkrétní nabídce tak můžete vedle sazby výnosu posoudit také délku splatnosti, LTV, účel financování a informace o zajištění.
Procentní sazby se snáze interpretují, když je převedeme na konkrétní částku.
ČNB uvádí, že průměrná úroková sazba nových vkladů domácností s dohodnutou splatností dosáhla v srpnu 2026 hodnoty 3,38 %. Nejde o sazbu spořicího účtu ani konkrétní nabídku banky, ale o statistický údaj ČNB pro tuto kategorii nových vkladů.
Pro ilustraci rozdílu sazeb můžeme tento údaj a sazbu výnosu participace Jirkov přepočítat na stejnou částku. Nejde o produkty se stejnými vlastnostmi a výpočet proto neslouží jako jejich celkové srovnání.
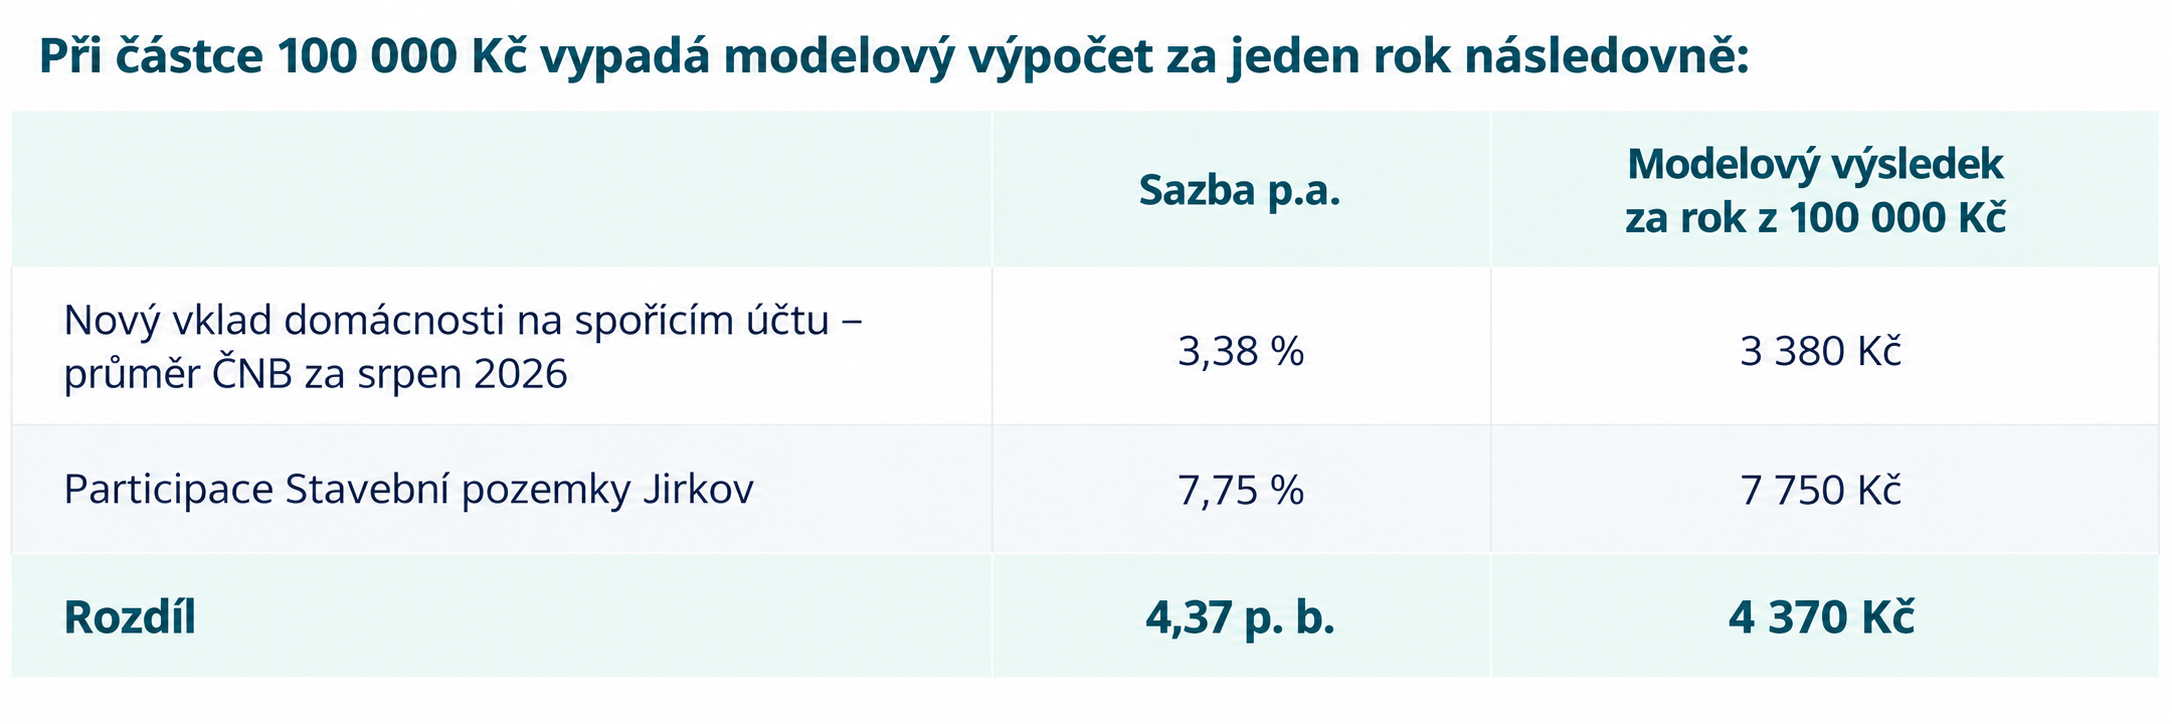
Srovnání modelového ročního výnosu ze 100 000 Kč na spořicím účtu a při participaci na projektu Stavební pozemky Jirkov. Zdroj: vlastní práce
Při částce 500 000 Kč odpovídá stejný modelový přepočet 16 900 Kč za rok při sazbě 3,38 % a 38 750 Kč při sazbě 7,75 % p.a. Rozdíl činí 21 850 Kč.
Výpočet je pouze modelový, pracuje s uvedenými ročními sazbami a nezohledňuje zdanění ani případné další odlišnosti produktů. Délka splatnosti participace Jirkov je 36 měsíců; tabulka výše ukazuje pouze přepočet sazby p.a. na jeden rok. Parametry Jirkova odpovídají zveřejněné nabídce RONDA INVEST.
Kolik výnosů jsme investorům vyplatili
U participací RONDA INVEST vyplácíme výnosy měsíčně. Vývoj celkového objemu vyplacených výnosů zachycují také naše obchodní výsledky k 31.12.2025.
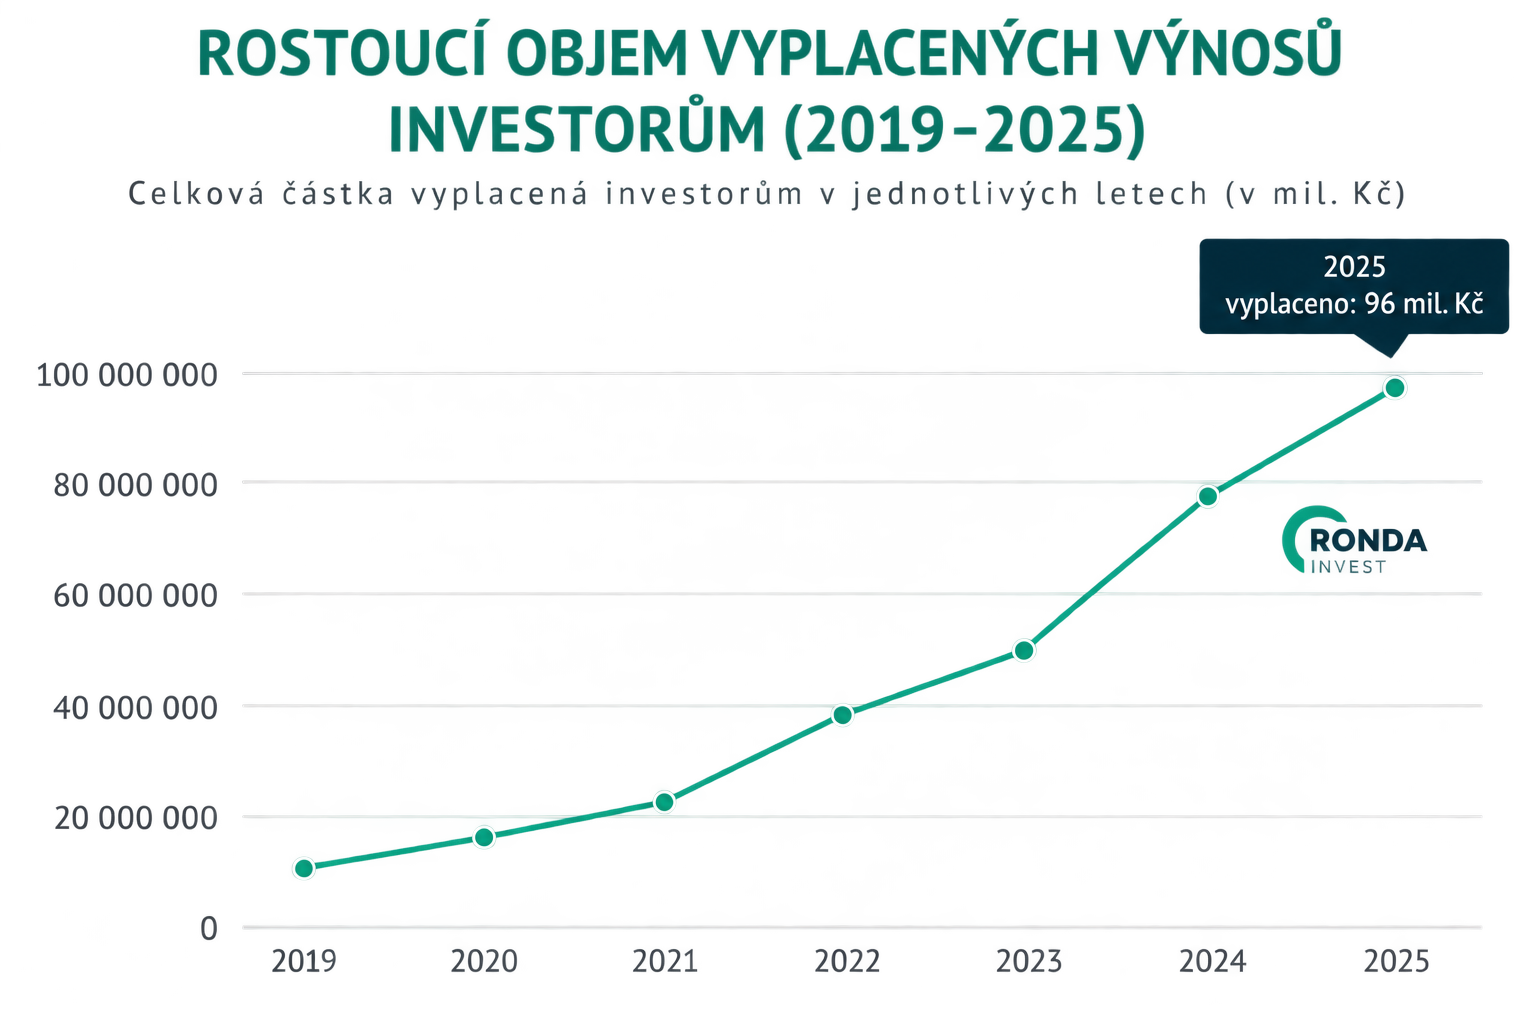
Graf: Objem výnosů vyplacených investorům. Zdroj: interní obchodní výsledky RONDA INVEST, stav k 31. 12. 2025.
Graf zachycuje historický objem výnosů vyplacených investorům v jednotlivých letech. Neslouží jako údaj o budoucím výnosu konkrétní participace.
Před výběrem další investice si můžete položit několik praktických otázek:
• Mám oddělené peníze určené na běžné výdaje a finanční rezervu?
• Jaký je můj investiční horizont?
• Jaká sazba výnosu je u nabídky uvedena?
• Kdy a jak se vyplácí výnos?
• Rozumím tomu, jak produkt funguje?
• Jak investice zapadá do mého současného portfolia?
Pokud hledáte další možnosti pro své investiční portfolio, v aktuální nabídce RONDA INVEST můžete porovnat konkrétní participace podle výnosu, splatnosti, LTV a dalších parametrů.
„Finanční rezerva a peníze určené k investování by se neměly zaměňovat. Rezervu můžete potřebovat ze dne na den, zatímco u investice počítáte s konkrétním horizontem a s tím, že peníze nemusí být okamžitě dostupné.“
Michal Novohradský, Vedoucí oddělení participací, RONDA INVEST
Porovnejte příležitosti RONDA INVEST podle výnosu, splatnosti a dalších parametrů.
Jedná se o obecné dotazy, které se nevztahují k produktu RONDA INVEST.
Finanční gramotnost je schopnost orientovat se ve vlastních financích a na základě dostupných informací o nich rozhodovat. Zahrnuje například práci s rozpočtem, rezervou, úvěry, inflací a investicemi.
Vedle sazby výnosu je vhodné sledovat investiční horizont, způsob výplaty výnosu, princip fungování produktu a jeho místo v celkovém portfoliu.
Inflace snižuje kupní sílu peněz. Proto nominální růst hodnoty investice nemusí znamenat stejně vysoký růst její reálné kupní síly.
U úvěru sledujte zejména výši splátky, úrokovou sazbu, RPSN, dobu splácení a celkovou částku k úhradě. RPSN umožňuje při porovnávání zohlednit širší okruh nákladů než samotná úroková sazba.
Protože investiční produkty se mohou lišit například horizontem, likviditou, způsobem výplaty výnosu nebo samotným principem fungování. Sazba výnosu je proto jedním z parametrů, nikoli jedinou informací pro rozhodnutí.
Článek má informační charakter a nepředstavuje individuální investiční ani úvěrové doporučení.
Autor:
Eliška Karmazínová
20. 6. 2025
Mám 100 000 Kč. Do čeho investovat v roce 2026?16. 10. 2026
Jak začít investovat: průvodce prvními kroky
Výnos

Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV

Hořovice
 Premium
Výnos
Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV
Ostrava - Pustkovec
Výnos
Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV
Prostějov


