Půl milionu korun už nabízí poměrně široké možnosti. Může zůstat na účtu, část může směřovat do akcií nebo fondů, peníze lze rozdělit mezi několik typů investic nebo je využít třeba k participaci na úvěrech. Začít otázkou „kam investovat 500 000 Kč?“ je ale trochu předčasné.
Nejdřív potřebujete vědět, kolik z půl milionu můžete opravdu postrádat, kdy budete peníze znovu potřebovat a co od investice očekáváte.
Člověk, který chce za dva roky rekonstruovat byt, řeší úplně jinou situaci než investor, který buduje majetek na dalších patnáct let. Stejných 500 000 Kč proto může vést k velmi odlišným rozhodnutím
Představte si, že máte na účtu 500 000 Kč, ale zároveň z těchto peněz držíte rezervu pro případ výpadku příjmu a za rok plánujete větší opravu domu. Celou částku ve skutečnosti investovat nemůžete, aniž byste si zbytečně komplikovali vlastní finanční situaci.
Rezerva má být dostupná právě ve chvíli, kdy se něco pokazí. Pokud ji uzamknete v investici s pevnou splatností nebo ji vložíte do aktiva, které budete muset v nevhodnou chvíli prodávat, přestává svoji funkci plnit.
Kolik si ponechat stranou, nejde určit jedním číslem pro každého. Rozdíl je mezi domácností se dvěma stabilními příjmy a člověkem, jehož příjem závisí na několika zakázkách ročně. Roli hrají pravidelné výdaje, lidé závislí na vašem příjmu i pravděpodobnost větších neplánovaných nákladů.
Podobnou kontrolu si zaslouží dluhy. Platíte-li vysoký úrok z úvěru, stojí za to porovnat jeho náklady s tím, co realisticky očekáváte od investice. Splacení drahého dluhu může mít pro vaše finance větší význam než hledání další investiční příležitosti.
Jakmile máte rezervu a blízké výdaje pokryté, můžete řešit, jak naložit se skutečně investovatelnou částí peněz. Jednou z možností jsou participace na podnikatelských a developerských úvěrech prostřednictvím RONDA INVEST. U konkrétní investice předem znáte její splatnost úvěru, výnos i parametry zajištění a kapitál můžete rozdělit mezi více úvěrů.
Počítat je potřeba také s tím, že participace mají pevnou splatnost. Hodí se proto pro tu část peněz, kterou během daného období nepotřebujete mít okamžitě k dispozici.
Místo otázky „na jak dlouho chci investovat?“ si zkuste položit konkrétnější: Kdy nejdříve mohou nastat okolnosti, kvůli kterým budu tyto peníze potřebovat?
Peníze na koupi auta za rok a půl mají jiný úkol než kapitál odkládaný na důchod. Krátký horizont omezuje prostor pro investice, jejichž hodnota může výrazně kolísat nebo ze kterých není snadné vystoupit. U dlouhého horizontu naopak může investor některé krátkodobé výkyvy přijmout.
Do rozhodování proto vstupuje likvidita. U obchodovaných akcií nebo ETF lze investici zpravidla prodat poměrně rychle, byť nemusí být zrovna vhodná chvíle z hlediska ceny. Přímý prodej nemovitosti může trvat měsíce. U investic s pevnou splatností zase předem víte, na jak dlouho peníze investujete, ale po tuto dobu s nimi nemůžete počítat jako s rychle dostupnou rezervou.
Do této kategorie patří také participace na úvěrech prostřednictvím RONDA INVEST. Mohou nabídnout investiční horizont například dva až tři roky, přičemž konkrétní splatnost znáte předem.
Dávají tak smysl pro část kapitálu, kterou po zvolenou dobu nepotřebujete mít okamžitě k dispozici.
Samotné procento výnosu toho o vhodnosti investice mnoho neřekne. Dvě možnosti se stejným očekávaným výnosem mohou mít úplně jinou míru kolísání, splatnost, náklady nebo dostupnost peněz.
Při porovnávání proto sledujte několik věcí současně: jak investice vytváří výnos, jak dlouho mají peníze zůstat investované, jak snadno se k nim dostanete před koncem plánovaného horizontu a jaké riziko podstupujete.
U 500 000 Kč už navíc stojí za pozornost koncentrace. Poslat celou částku do jedné firmy, jednoho projektu nebo jediného aktiva znamená, že výsledek stojí na jednom scénáři. Diverzifikace toto riziko rozkládá mezi více investic, emitentů, regionů nebo tříd aktiv.
Totéž platí u participací na úvěrech u RONDA INVEST. Investor nemusí soustředit celý kapitál do jednoho úvěru, ale může jej rozdělit mezi více participací s různou splatností úvěrů a parametry.
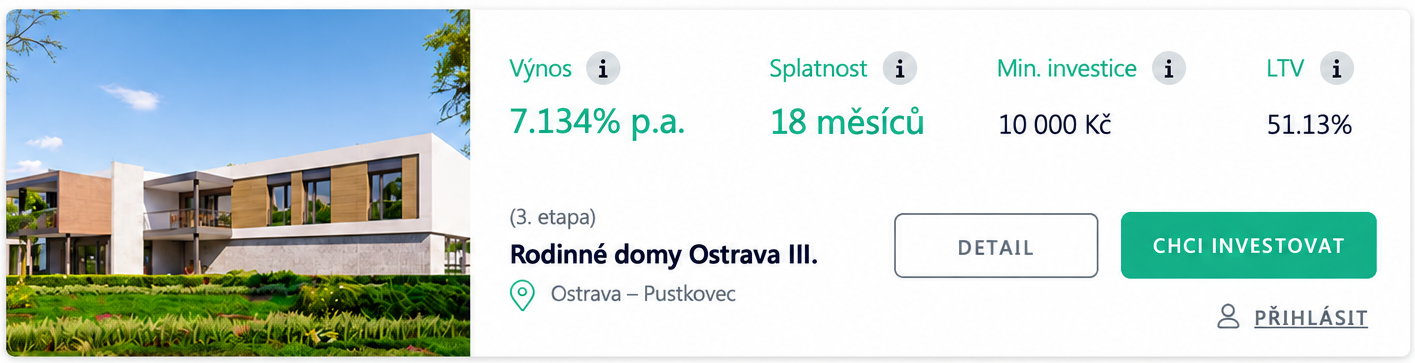
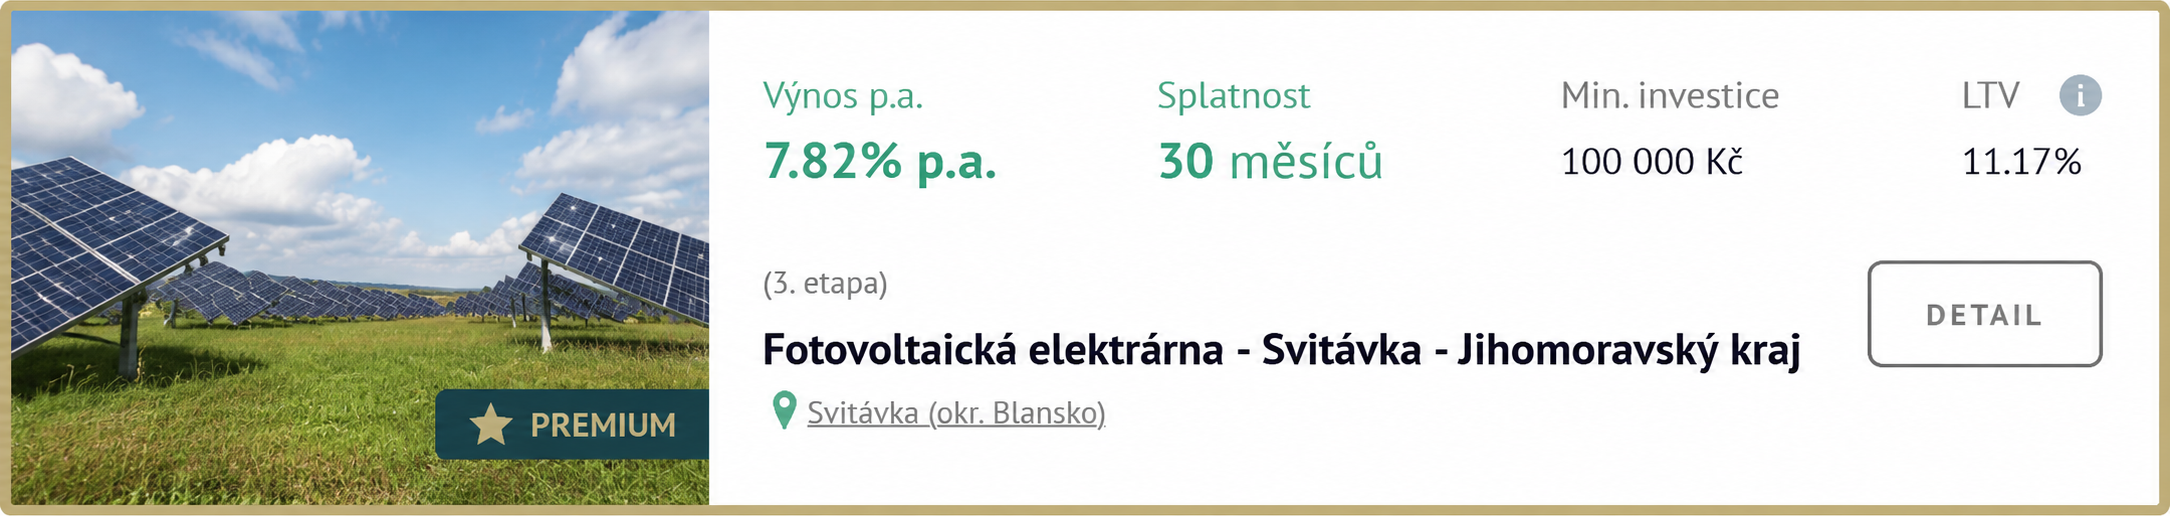
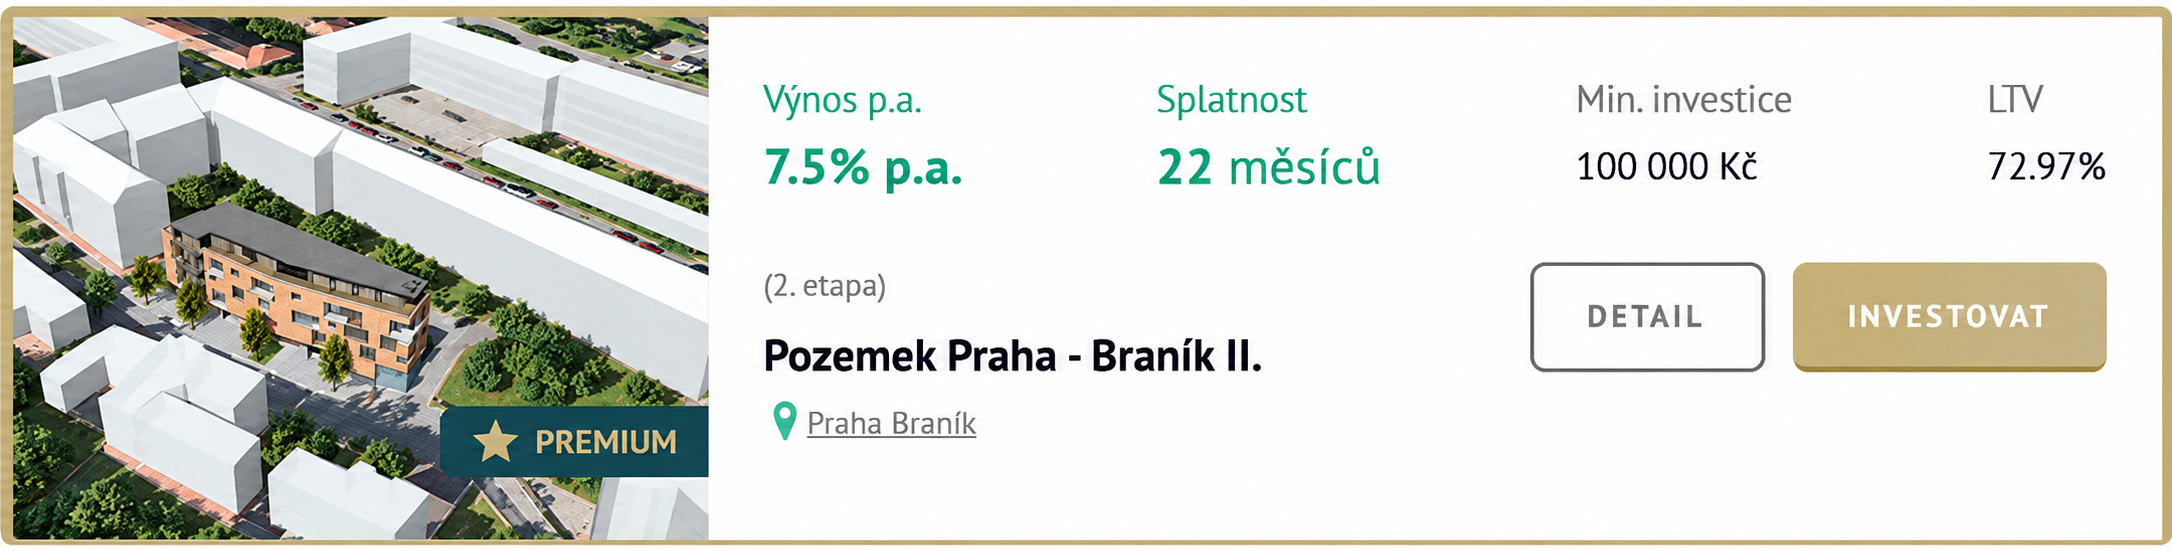
Zobrazení projektů na online portálu RONDY INVEST. Zdroj: online portál RONDA INVEST.
Při investování 500 000 Kč může investor kapitál rozdělit například mezi tři různé participace. Modelově lze vložit 250 000 Kč do projektu Pozemek Praha – Braník II. s výnosem 7,5 % p. a. a horizontem 22 měsíců, 100 000 Kč do projektu Rodinné domy Ostrava III. s výnosem 7,134 % p. a. a horizontem 18 měsíců a zbývajících 150 000 Kč do projektu Fotovoltaická elektrárna – Svitávka s výnosem 7,82 % p. a. a horizontem 30 měsíců. Při uvedených předpokladech vychází součet modelových výnosů na 80 259 Kč před zdaněním. Investor tak nespoléhá na jediný úvěr a zároveň může kapitál rozdělit mezi participace s různou délkou.
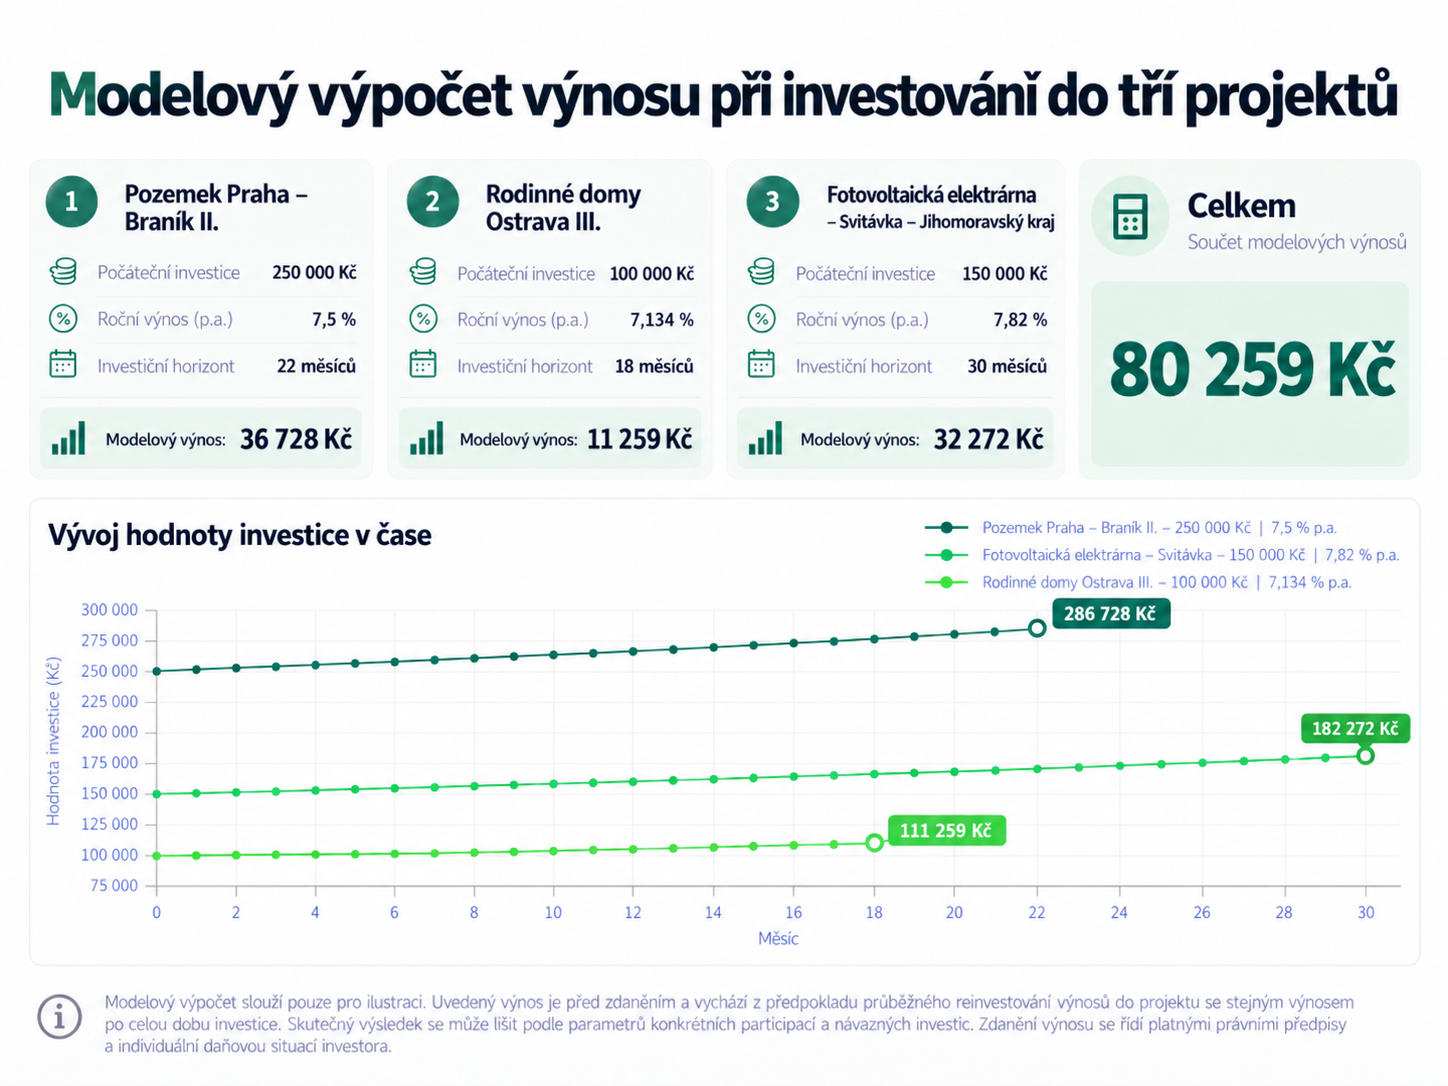
Tabulka znázorňuje modelový vývoj hodnoty investic do tří projektů RONDA INVEST v celkové výši 500 000 Kč. Zdroj: vlastní práce.
Není nutné začínat konkrétní značkou nebo investičním produktem. Nejdřív pomůže srovnat samotné principy.
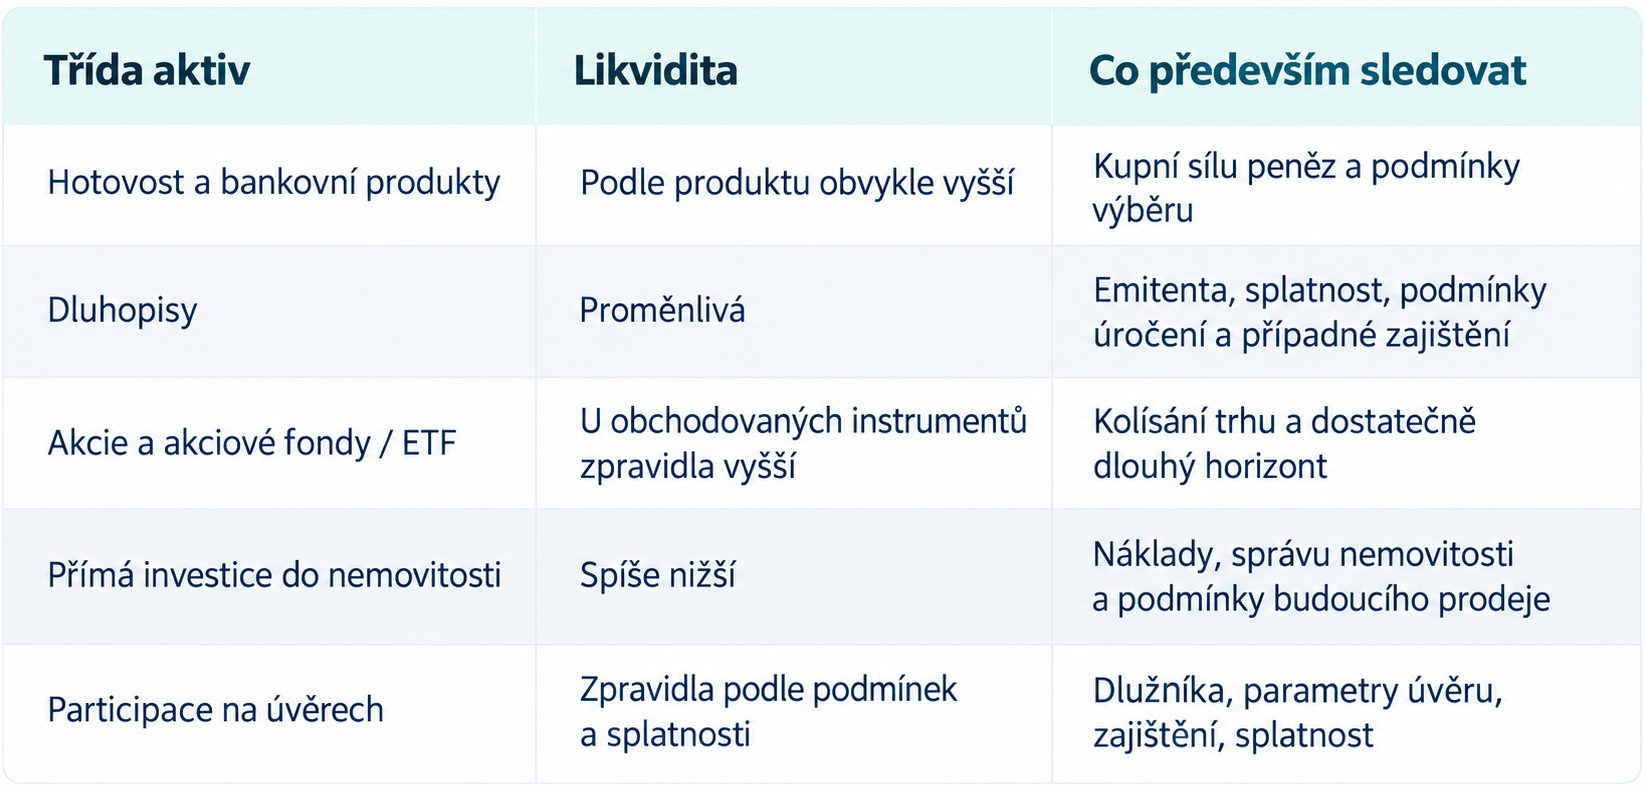
Tabulka porovnává jednotlivé třídy aktiv z hlediska likvidity a klíčových parametrů, které by měl investor sledovat. Zdroj: vlastní práce.
Rozdíl není jen v potenciálním výnosu. U akcie vlastníte podíl ve společnosti. U dluhopisu půjčujete peníze emitentovi za daných podmínek. Při přímém nákupu bytu vlastníte nemovitost a řešíte její správu. U participace na úvěru nevlastníte nemovitost ani část financovaného projektu – podílíte se na konkrétním úvěru.
RONDA INVEST nabízí investorům participace na podnikatelských a developerských úvěrech zajištěných nemovitostmi. Investor si tedy nekupuje byt, dům ani podíl na developerském projektu. Participuje na úvěru, který RONDA INVEST nejprve poskytla a následně nabídla investorům k participaci.
Před investicí vidí parametry konkrétní nabídky – například výnos, splatnost, účel financování a LTV. Nemovitost slouží jako zajištění úvěru; zajištění však samo o sobě nepředstavuje garanci návratnosti investice.
Výhodou tohoto modelu je, že si investor může vybírat konkrétní úvěry a kapitál rozdělit mezi více participací. Zná také předem délku úvěru, takže může jednotlivé investice vybírat podle toho, na jak dlouho chce peníze investovat.
Při porovnávání investic se snadno upne pozornost k jednomu číslu. Výsledek pro investora ale ovlivňují také poplatky, daně a inflace.
Inflace rozhoduje o tom, co si za vydělané peníze skutečně koupíte. Nominální zhodnocení tedy není totéž jako růst kupní síly. Česká národní banka má dlouhodobý inflační cíl 2 %, skutečná inflace se však může v jednotlivých obdobích od cíle výrazně odchylovat.
Vedle toho mohou investici zatěžovat náklady na nákup a prodej, správu, směnu měn nebo držení majetku. U nemovitosti může jít například o opravy a správu, u jiného produktu o transakční či průběžné poplatky.
Daňový režim se pak liší podle typu příjmu i situace konkrétního investora. Jeden univerzální návod proto nelze použít na akcie, dluhopisy, nemovitosti i participace.
U participací RONDA INVEST si před investicí ověřte aktuální sazebník a způsob zdanění výnosu. Daňová pravidla se mohou měnit a záleží také na konkrétní situaci investora.
Máte-li investovatelnou částku už k dispozici, zbývá rozhodnout také o načasování.
Jednorázový vstup znamená, že celá vybraná částka začne pracovat současně. Postupné investování rozloží okamžik vstupu do několika termínů. To může vyhovovat člověku, který nechce vložit celý kapitál na trh v jeden okamžik nebo postupně vybírá jednotlivé příležitosti.
Má to ale svou cenu: část peněz mezitím zůstává mimo investici. A pokud trh roste, investor může část růstu minout.
Postupné investování ale není totéž co diverzifikace. Pět nákupů stejného aktiva v pěti různých měsících sice rozloží okamžik vstupu, ale kapitál zůstává závislý na vývoji stejné investice.
Rozdělením peněz mezi více aktiv, emitentů nebo projektů naopak omezujete riziko koncentrace – tedy situaci, kdy problém jediné investice výrazně ovlivní výsledek celého portfolia.
U participací RONDA INVEST lze stejný princip využít rozdělením kapitálu mezi více úvěrů. Jednotlivé participace se mohou lišit například financovaným projektem, splatností nebo LTV, takže investor nemusí celých 500 000 Kč navázat na jediný projekt.
U každé investice existuje možnost, že se její vývoj odchýlí od původního plánu. U participací RONDA INVEST se proto riziko řeší už před poskytnutím úvěru. Ronda posuzuje bonitu dlužníka, hodnotu nemovitosti i další parametry financovaného projektu a úvěr je zajištěn zástavním právem k nemovitosti.
Zajištění hraje důležitou roli také v situaci, kdy dlužník své závazky řádně nesplácí. Ronda úvěr po dobu jeho trvání spravuje a při problémech se splácením řeší vymáhání pohledávky. Zástavní právo umožňuje využít k jejímu uspokojení zastavenou nemovitost. Nejde však o garanci návratnosti investice – výsledek závisí mimo jiné na průběhu vymáhání a hodnotě, za kterou se podaří zajištění případně zpeněžit.
Při výběru konkrétní participace proto investor neporovnává pouze nabízený výnos a splatnost. Vidí také parametry financovaného úvěru a jeho zajištění, podle kterých může jednotlivé nabídky posuzovat.
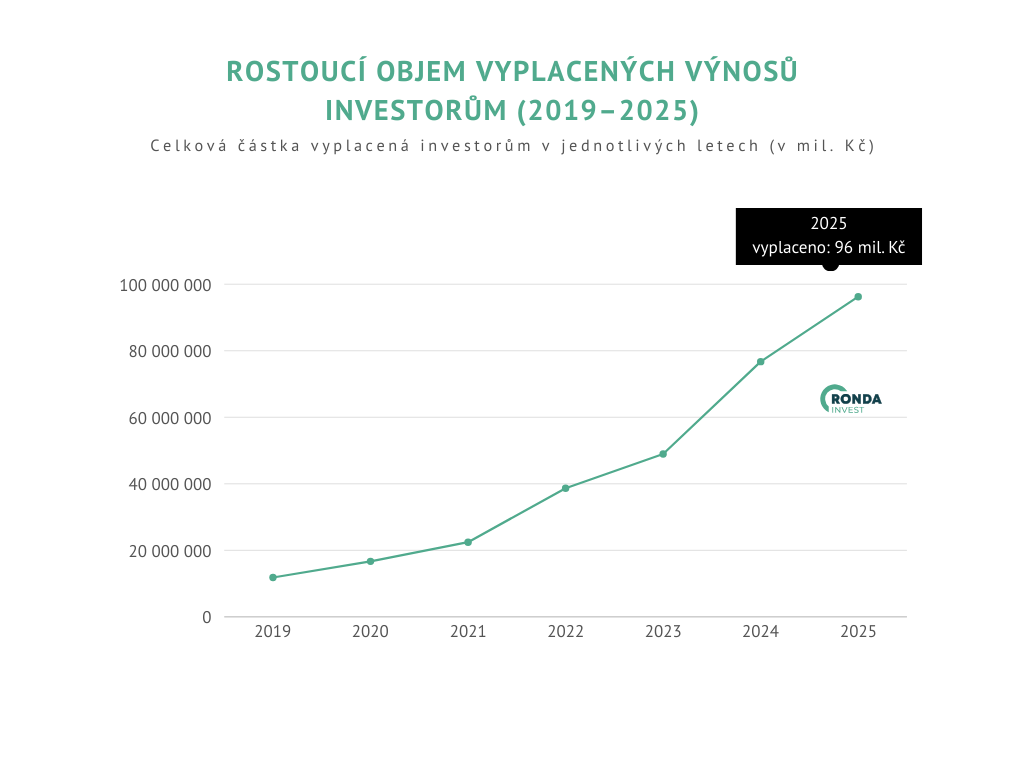
Graf znázorňuje rostoucí objem výnosů vyplacených investorům RONDA INVEST. Zdroj: interní obchodní výsledky RONDA INVEST, stav k 31. 12. 2025.
RONDA INVEST má za sebou více než osm let působení na trhu, během kterých poskytla financování v objemu přes 4 miliardy Kč. Dlouhodobě roste také objem výnosů vyplácených investorům. Zatímco v roce 2019 společnost vyplatila přibližně 12 milionů Kč, v roce 2025 tato částka dosáhla již 96 milionů Kč, tedy osminásobku původní hodnoty. Celkově společnost investorům vyplatila na výnosech přes 370 milionů Kč. U všech dosud ukončených participací byly investorům včas vyplaceny výnosy i původně investované částky.
1. Kolik peněz musím nechat jako rychle dostupnou rezervu?
2. Mám drahé dluhy, jejichž splacení stojí za zvážení před investováním?
3. Kdy nejdříve mohu investované peníze potřebovat?
4. Jak rychle se k nim v takovém případě dokážu dostat?
5. Jak investice vytváří výnos a co se musí stát, abych ho skutečně získal?
6. Co se stane, pokud se očekávaný scénář nenaplní?
7. Není příliš velká část mého kapitálu závislá na jedné firmě, investici nebo projektu?
8. Jak výsledek ovlivní náklady, daně a inflace?
Prohlédněte si konkrétní participace na již poskytnutých úvěrech zajištěných nemovitostmi a porovnejte jejich výnos, délku trvání i parametry financování.
Jedná se o obecné dotazy, které se nevztahují k produktu RONDA INVEST.
Ne. Část peněz může mít smysl ponechat jako rezervu nebo ji vyhradit na výdaje, které očekáváte v blízké budoucnosti. Investovatelný kapitál je až částka, kterou pro tyto účely nepotřebujete.
Pak při výběru výrazně roste význam likvidity. Peníze na blízký známý výdaj by neměly záviset na tom, zda se vám podaří investici v daném okamžiku výhodně prodat nebo zda už nastala její splatnost.
Záleží na typu investice, horizontu a způsobu, jakým chcete kapitál rozdělit. Jednorázová investice dostane peníze do trhu okamžitě, postupný vstup rozkládá načasování. Ani jedno ale samo o sobě nezajišťuje diverzifikaci.
U participací RONDA INVEST investor participuje na úvěru, který je zajištěný nemovitostí. Zástavní právo k nemovitosti je součástí zajištění konkrétního úvěru. Při výběru participace proto může investor sledovat nejen výnos a délku trvání, ale také parametry financovaného úvěru a jeho zajištění.
Důvěryhodného poskytovatele poznáte podle toho, že si můžete snadno ověřit, s jakou společností uzavíráte smlouvu, do čeho investujete a jaké podmínky se s investicí pojí. K dispozici byste měli mít smluvní dokumentaci, přehled poplatků i informace o rizicích.
Článek má vzdělávací charakter a nepředstavuje individuální investiční doporučení.
Autor:
Michal Novohradský
20. 6. 2025
Mám 100 000 Kč. Do čeho investovat v roce 2026?16. 10. 2026
Jak začít investovat: průvodce prvními kroky
Výnos

Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV

Hořovice
 Premium
Výnos
Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV
Ostrava - Pustkovec
Výnos
Výnos představuje peněžní částku, kterou získáte za investovaný kapitál. Udává rozdíl mezi konečnou hodnotou investice a použitým kapitálem.
p.a. znamená per annum, tedy výnos vypočítaný na roční bázi.
Příklad:
Investujete 10 000 Kč s výnosem 10 % p.a. Výnosy vám budeme vyplácet v poměrné výši každý měsíc, za rok na výnosech získáte celkem 1 000 Kč.
Splatnost
Splatnost udává závazné datum, do kdy bude úvěr splacen a kdy končí vaše investice.
Po tomto datu zašleme na váš účet spolu s posledním výnosem i původní investovanou částku.
Min. investice
Minimální investice udává nejnižší možnou částku, kterou lze do projektu zainvestovat.
LTV
Prostějov


